
Европа столкнулась с дефицитом дизеля
Евросоюз готовится ускорить выпуск 42,6 млн баррелей нефти и нефтепродуктов из стратегических резервов, чтобы стабилизировать топливный рынок перед началом зимнего сезона. Из этого объема 20,5 млн баррелей придется непосредственно на дизельное топливо, стоимость которого резко выросла на фоне перебоев с поставками из стран Ближнего Востока. Соответствующую договоренность представители государств ЕС представили 29 октября на заседании министров энергетики в Люксембурге.
К инициативе присоединились 11 европейских стран, включая Германию, Францию и Италию, которые намерены обеспечить поступление дополнительных объемов топлива на рынок до конца января 2027 года. Решение предусматривает ускорение выполнения ранее принятых обязательств в рамках программы Международного энергетического агентства (МЭА), запущенной в марте после обострения конфликта на Ближнем Востоке.
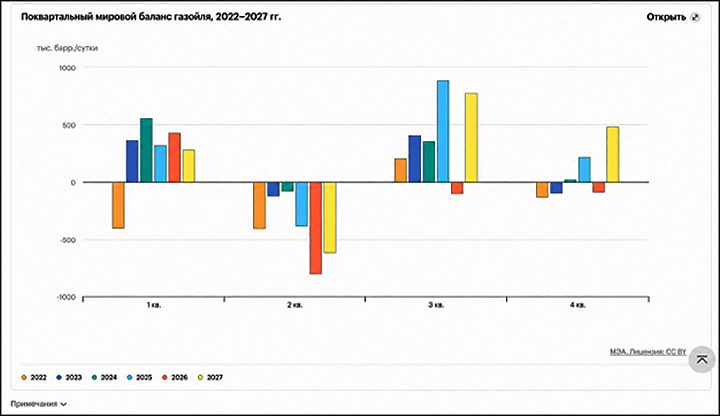
По прогнозу Международного энергетического агентства, во втором квартале 2026 года мировой рынок газойля столкнулся с крупнейшим за рассматриваемый период дефицитом, который может сохраниться и весной 2027 года. Для Европы, зависящей от импорта дизельного топлива, это повышает риски дальнейшего роста цен и осложняет пополнение запасов перед зимой.
Скриншот сайта iea.org
Масштаб вмешательства показывает, насколько серьезным стало положение на рынке дизельного топлива. Еще в начале октября Еврокомиссия сообщала об устойчивости физических поставок, однако одновременно признавала сохранение высоких цен и необходимость дополнительных мер. К концу месяца ситуация потребовала согласованного высвобождения аварийных запасов сразу несколькими государствами.
При этом ожидать немедленного устранения дефицита предложения за счет резервов не приходится. Согласно октябрьскому докладу МЭА, мировые поставки дизеля в сентябре оказались на 700 тыс. баррелей в сутки ниже прошлогодних показателей, поскольку сокращение экспорта с Ближнего Востока и из России удалось компенсировать лишь частично. Совокупные потери поставок из этих регионов достигли 1,3 млн баррелей в сутки.
Последствия сокращения предложения уже отразились на стоимости топлива. По данным МЭА, в сентябре оптовые цены на дизель в Европе достигали рекордных значений около 220 долларов за баррель. Несмотря на последующее снижение котировок, стоимость нефтепродуктов продолжала существенно превышать докризисные уровни, а ситуация с запасами ухудшалась перед сезонным увеличением потребления.
Особенно заметным стало расхождение между ценами сырой нефти и готового топлива. В октябре разница между стоимостью дизеля и нефти на европейском рынке превышала 70 долларов за баррель, что свидетельствовало о сохраняющемся дефиците доступных объемов нефтепродуктов. Удорожание переработанного топлива увеличивает издержки перевозчиков и промышленных предприятий, поскольку дизель широко применяется в грузовом транспорте и сельскохозяйственной технике.
Запасы сокращаются, переработка ограничена
Уязвимость европейского топливного рынка связана с ограниченными возможностями быстрого увеличения внутреннего производства дизеля. В конце сентября Еврокомиссия сообщала, что нефтеперерабатывающие заводы ЕС работают практически на пределе доступных мощностей, тогда как коммерческие запасы нефтепродуктов в крупнейшем торговом узле Амстердам — Роттердам — Антверпен находятся ниже среднего уровня за последние пять лет.
Положение осложняется необходимостью закупать дополнительные партии топлива на внешних рынках, где поставщики также столкнулись с сокращением предложения. По оценке МЭА, экспорт нефтепродуктов с Ближнего Востока в сентябре составлял 1,9 млн баррелей в сутки против 4,7 млн баррелей до начала конфликта. Даже частичное восстановление добычи нефти в регионе не обеспечило сопоставимого увеличения выпуска готового топлива, поскольку работа нефтеперерабатывающих мощностей и морская логистика продолжали испытывать ограничения.
Дополнительное давление создает изменение структуры европейского импорта после введения ограничений на поставки нефтепродуктов из России. С февраля 2023 года в ЕС действует эмбарго на морской импорт отечественного дизеля, в связи с чем европейские покупатели переориентировались на другие направления. Однако события 2026 года показали, что доступность альтернативных поставщиков также зависит от военных конфликтов и безопасности международного судоходства.
В сентябрьском докладе МЭА отмечалось, что сокращение экспорта дизеля из России и стран Персидского залива существенно уменьшило предложение на мировом рынке. По расчетам агентства, еще в феврале эти направления обеспечивали почти 45% глобальной морской торговли дизельным топливом и газойлем. К августу их совокупный чистый экспорт сократился на 1,6 млн баррелей в сутки относительно февральского уровня.
В сложившихся обстоятельствах ЕС сталкивается с последствиями своей зависимости от внешних поставок готового топлива. Сокращение доступных объемов нельзя компенсировать исключительно увеличением закупок сырой нефти, поскольку дополнительные баррели необходимо переработать и доставить потребителям. Учитывая почти полную загрузку действующих НПЗ, возможности европейской промышленности быстро нарастить производство остаются ограниченными.
О серьезности проблемы свидетельствует и обращение 11 государств ЕС к Еврокомиссии с призывом обеспечить сохранение действующих нефтеперерабатывающих мощностей. Участники октябрьской инициативы подчеркнули необходимость поддерживать предприятия, способные выпускать дизель и авиационное топливо, от которых зависит функционирование европейской экономики.
Одновременно на энергетическом рынке усиливается зависимость Брюсселя от решений Вашингтона. В начале октября страны «Большой семерки» договорились о выпуске до 100 млн баррелей нефти и нефтепродуктов из аварийных запасов. Решение принималось после переговоров, в ходе которых американская администрация добивалась дополнительных поставок дизеля на рынок. По информации Reuters, США предупреждали Францию и Германию о возможности ограничения американского экспорта топлива в случае отказа от высвобождения резервов.
В связи с этим европейские власти оказались перед дополнительными рисками, связанными с политикой одного из важнейших внешних поставщиков. Значение американского направления выросло после введения санкционных ограничений в отношении отечественных нефтепродуктов, а угроза сокращения поставок из США продемонстрировала уязвимость существующей структуры импорта.
Зима усилит давление на рынок
Наиболее серьезные последствия нынешнего топливного кризиса могут проявиться в зимние месяцы, когда увеличится потребление средних дистиллятов, используемых в транспортном секторе и отопительных системах. Согласно октябрьскому докладу МЭА, запасы газойля в странах Организации экономического сотрудничества и развития еще в июле сократились до 565 млн баррелей, оказавшись на 5% ниже уровня до начала ближневосточного конфликта.
Сокращение запасов происходило в период, когда нефтяной рынок обычно готовится к сезонному увеличению спроса. МЭА отмечает, что потребители откладывали закупки отопительного топлива из-за высоких цен, вследствие чего дополнительные объемы потребуется приобретать непосредственно в преддверии холодов. В Германии и Франции августовские поставки отопительного топлива оказались примерно на 50% ниже прошлогодних показателей.
Одновременно мировая нефтепереработка проходит период сезонных ремонтных работ. По прогнозу МЭА, в октябре объем переработки должен составить 81,3 млн баррелей в сутки с последующим увеличением до 84,6 млн баррелей к декабрю. Однако даже ожидаемое восстановление производства не позволит быстро восполнить потери запасов, накопившиеся за предыдущие месяцы.
В октябрьском докладе агентство предупредило, что ограниченное предложение дизеля и газойля может сохраняться вплоть до 2027 года. При этом восстановление запасов сверх обычных сезонных колебаний прогнозируется не ранее второй половины следующего года.
Для европейских потребителей главным риском становится дальнейшее повышение стоимости топлива. Рост расходов на дизель отражается на тарифах автомобильных перевозчиков и сельскохозяйственных предприятий, а увеличение транспортных издержек постепенно переносится в стоимость товаров. По оценке МЭА, рекордные цены на нефтепродукты уже оказывают отрицательное влияние на реальные доходы населения, инфляцию и экономическую активность.
В самой Еврокомиссии пока не прогнозируют физического дефицита дизельного топлива. По итогам заседания Координационной группы по нефти 21 октября ведомство подтвердило, что поставки остаются напряженными, однако непосредственной нехватки топлива в Европе на тот момент не наблюдалось. Такая оценка означает, что основная текущая проблема связана с доступностью дизеля по приемлемой цене и риском дальнейших перебоев.
Дополнительные финансовые последствия энергетического кризиса уже отражены в официальной статистике Еврокомиссии. Согласно ее июльской оценке, с начала конфликта на Ближнем Востоке в феврале 2026 года расходы стран ЕС на импорт ископаемого топлива увеличились примерно на 53 млрд евро. Таким образом, перебои с энергоснабжением сопровождаются прямым ростом внешнеторговых расходов, который приходится учитывать европейским предприятиям и потребителям.
Объявленное высвобождение 42,6 млн баррелей нефти и нефтепродуктов способно временно увеличить предложение, однако не устраняет причин нынешней напряженности на рынке. Более того, использование стратегических запасов сокращает резерв, предназначенный для реагирования на последующие перебои. При этом МЭА 7 октября оценивало совокупные государственные аварийные запасы стран-участниц примерно в 1,1 млрд баррелей, включая более 200 млн баррелей дизеля, что исключает утверждения об их полном истощении.
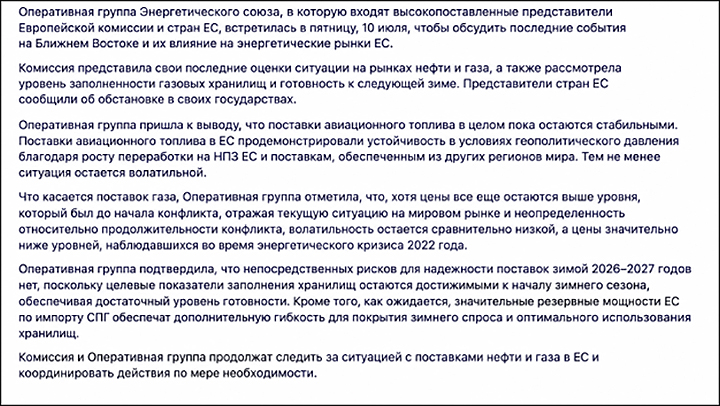
Еврокомиссия признала, что цены на газ в ЕС остаются выше докризисного уровня, однако заявила об отсутствии непосредственных угроз энергоснабжению зимой 2026–2027 годов. При этом устойчивость европейского энергетического рынка по-прежнему зависит от внешних поставок и ситуации на Ближнем Востоке.
Скриншот сайта ec.europa.eu
К зиме 2026–2027 годов Евросоюз подходит с дорогим дизельным топливом, сокращенными коммерческими запасами и высокой зависимостью от внешних поставщиков. Сохранение ограничений на мировом рынке нефтепродуктов повышает вероятность дальнейшего ценового давления, а эффективность экстренных мер Брюсселя будет зависеть от восстановления международных поставок и работы нефтеперерабатывающей промышленности. Очередной пересмотр ситуации запланирован на декабрьском заседании министров энергетики ЕС, когда станет понятнее, насколько высвобождение резервов помогает европейскому рынку перед наиболее холодными месяцами зимы.