

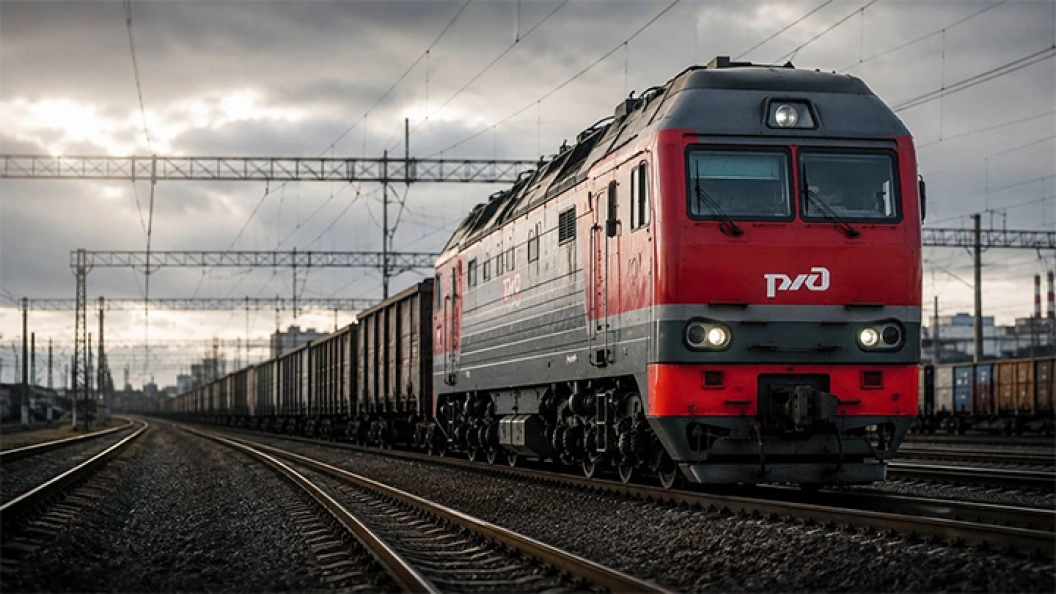
Как устроена монополия РЖД
РЖД относится к субъектам естественных монополий на транспорте в соответствии с федеральным законом. Это означает, что тарифы на грузовые перевозки устанавливаются не рынком, а в регулируемом порядке, а сама компания владеет всей инфраструктурой железнодорожной сети общего пользования. Грузоотправитель не может выбрать альтернативного перевозчика по железной дороге: он либо платит по установленному тарифу, либо переходит на другой вид транспорта.
Экономическая логика естественной монополии состоит в том, что дублировать железнодорожную сеть нецелесообразно, поэтому единый оператор в теории обеспечивает наименьшие издержки для экономики. Обратная сторона такой модели заключается в отсутствии конкурентного давления, которое заставляло бы монополиста снижать издержки и повышать качество услуг. Вместо этого регулятор ежегодно индексирует тарифы, а компания получает гарантированный доход вне зависимости от эффективности своей работы.
Именно это противоречие проявляется в полной мере в 2026 году. Тарифы на грузовые перевозки с 1 октября 2026 года индексируются на 8,5%, причём повышение перенесено на квартал раньше первоначального срока. Это следует за почти двадцатипроцентным ростом тарифа годом ранее. Помимо базовой индексации действуют дополнительные надбавки: десятипроцентная на порожний пробег универсальных вагонов, пятипроцентная на транспортировку контейнеров, однопроцентная на транспортную безопасность с марта 2026 года. Все эти надбавки де-факто работают в один карман и увеличивают итоговую стоимость перевозки сверх официальной индексации.
Эффективность под вопросом: тарифы растут, грузы падают
Ключевой признак проблемы в эффективности монополии состоит в расхождении динамики тарифов и объёмов. По итогам января-октября 2025 года погрузка на сети снизилась на 6% год к году, до 927,1 млн тонн. В 2026 году падение погрузки продолжается ещё на 3-5% по различным оценкам. При этом выручка растёт, поскольку падение объёма перевозок компенсируется повышением тарифа за каждую перевезённую тонну.
Такая модель имеет предел. Каждое повышение тарифа делает железнодорожную перевозку менее конкурентоспособной относительно других видов транспорта и снижает рентабельность грузоотправителей. Угольщики прямо предупреждают, что дальнейшее удорожание логистики приведёт к снижению экспорта или дефициту вагонов, поскольку для низкомаржинальных грузов вроде угля транспортная составляющая является критической. Монополия оказывается в ловушке: чтобы покрыть растущие издержки и обслужить долг, она повышает тарифы, но это повышение подавляет спрос на её собственные услуги и ускоряет отток грузов.
Отдельно стоит вопрос перекрёстного субсидирования. Внутри тарифной системы перевозки дорогих грузов субсидируют перевозки дешёвых, а отдельные направления заведомо убыточны. Перевозки леса и пиломатериалов принесли компании убыток около 6 млрд рублей в 2024 году, однако тарифы по ним пока не пересматриваются. Планируемая реформа Прейскуранта 10-01 предполагает сближение тарифов на дешёвые и дорогие грузы, что для экономики означает удорожание перевозки сырья: ставки на железную руду, кокс и уголь предлагается увеличить на 13,5-21%. Эксперты предупреждают, что подобные меры способны ускорить инфляцию и ударить по экспортным перевозкам.
Долговая ловушка и цена для экономики
Финансовое положение монополии объясняет упорство в повышении тарифов. Долг РЖД составляет около 4 трлн рублей, а на уплату процентов компания может потратить около 688 млрд рублей в год. Именно долговая нагрузка, а не операционные потребности, во многом диктует тарифную политику: компании нужны деньги на обслуживание займов и финансирование инвестпрограммы, которая на 2026 год утверждена в объёме 713,6 млрд рублей со снижением на 20% относительно предыдущего года.
Показательно, что рост чистой прибыли в 7,4 раза до 32,5 млрд рублей достигнут при чистых финансовых расходах в 283 млрд рублей, которые выросли ещё на 13,2%. Операционная прибыль в 338 млрд рублей почти полностью поглощается стоимостью обслуживания долга. Это означает, что монополия работает во многом на кредиторов, а её финансовая устойчивость критически зависит от снижения ключевой ставки, которое удешевляет рефинансирование. Для поддержания инвестпрограммы обсуждаются меры господдержки: субсидии, отсрочки по налогам, фиксация стоимости кредитов, что фактически перекладывает часть бремени на бюджет.
Итоговая картина эффективности монополии выглядит следующим образом. РЖД демонстрирует растущую выручку и восстановление прибыли, однако этот результат достигнут не за счёт роста объёма перевозок или повышения производительности, а за счёт наращивания тарифов при сокращающейся грузовой базе. Издержки монополии транслируются во всю экономику через удорожание логистики, которое отражается в конечных ценах на широкий круг товаров и подпитывает инфляцию. Отсутствие конкурентного давления позволяет компании повышать цены тогда, когда это выгодно ей, а не когда это удобно рынку. Именно в этом и заключается фундаментальная проблема эффективности естественной монополии: она способна поддерживать собственные финансовые показатели, перекладывая цену своей неэффективности на потребителей своих услуг и на экономику в целом.