

Что показал опрос населения
Снижение годовых инфляционных ожиданий зафиксировано по обеим ключевым группам респондентов: как среди тех, у кого есть сбережения, так и среди тех, у кого сбережений нет. Это важная деталь, поскольку группа со сбережениями обычно демонстрирует более низкие и стабильные ожидания, а группа без сбережений сильнее реагирует на рост цен на товары повседневного спроса. Синхронное снижение по обеим категориям указывает на широкий, а не точечный характер улучшения настроений.
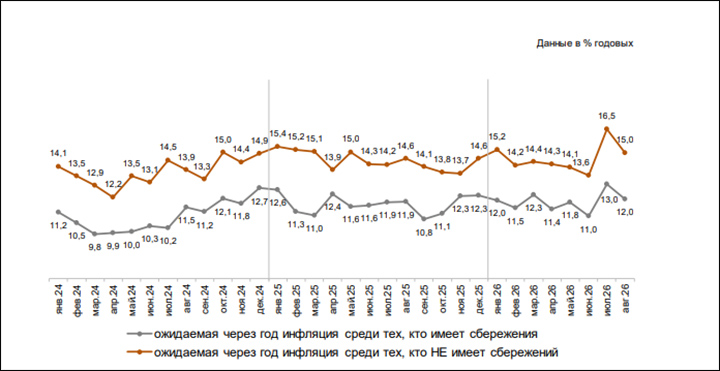
Прямые оценки годовой инфляции, ожидаемой через год, в группах имеющих и не имеющих сбережения: медианные значения.
Оценка наблюдаемой населением годовой инфляции, то есть субъективное восприятие того, насколько цены выросли за прошедший год, снизилась с 15,1% до 14,3%. Этот показатель традиционно превышает официальную статистику, поскольку население острее воспринимает подорожание товаров частого спроса, чем усреднённую корзину Росстата.
Разнонаправленным сигналом стали долгосрочные ожидания. Инфляционные ожидания на горизонте пяти лет выросли с 11,2% в июле до 12,4% в августе. Расхождение между снижением годовых и ростом пятилетних ожиданий означает, что население видит улучшение в краткосрочной перспективе, но сохраняет неуверенность в устойчивости низкой инфляции на длинном горизонте.
Недельная статистика и текущая динамика цен
Данные Росстата подтверждают краткосрочное замедление роста цен. За период с 11 по 17 августа зафиксирована дефляция 0,02% после снижения цен на 0,06% неделей ранее. Дефляция в конце лета носит сезонный характер: на рынок поступает урожай нового сезона, овощи и фрукты дешевеют, что временно перекрывает рост цен по другим категориям. Замедление темпа дефляции с 0,06% до 0,02% указывает на то, что сезонный фактор постепенно исчерпывается, и осенью рост цен может возобновиться.
Именно поэтому снижение инфляционных ожиданий населения, при всей его позитивности, не является достаточным основанием для вывода об устойчивом переломе тренда. Показатель в 13,7% остаётся высоким относительно цели Банка России в 4% и превышает верхнюю границу прогноза регулятора по инфляции на конец 2026 года в 6-7%.
Почему ожидания остаются высокими
Сохранение повышенных инфляционных ожиданий объясняется несколькими факторами, которые действуют одновременно и в одном направлении.
Ситуация с топливом остаётся значимым фактором давления. Дефицит бензина и дизеля летом 2026 года и рост цен на горючее транслируются в стоимость логистики и, соответственно, в конечные цены на широкий круг товаров, поскольку транспортная составляющая присутствует в цене практически любого продукта. Население воспринимает подорожание на заправках как прямой сигнал о будущем росте цен.
Ослабление рубля добавляет давления через импортную составляющую. Более слабый рубль удорожает импортные товары в рублёвом выражении, что напрямую отражается на ценниках. Общий макроэкономический фон также остаётся напряжённым: дефицит федерального бюджета за отчётный период превысил 6 трлн рублей, а геополитическая неопределённость и волатильность на энергетических рынках традиционно воспринимаются как предвестники ослабления национальной валюты и последующего роста цен на импорт.
Для денежно-кредитной политики снижение годовых инфляционных ожиданий является аргументом в пользу продолжения цикла смягчения ставки, начатого Банком России. Однако рост долгосрочных ожиданий и сохраняющиеся факторы давления объясняют, почему регулятор действует осторожно и повысил собственный прогноз по инфляции на 2026 год до 6-7%. Устойчивое снижение ожиданий до уровней, совместимых с целью в 4%, потребует не одного месяца благоприятной статистики, а последовательного закрепления тенденции на протяжении нескольких кварталов.