

Запас на четыре месяца
Китай несколько лет наращивал нефтяные резервы, и война США и Израиля с Ираном, начавшаяся в конце февраля 2026 года, показала масштаб эффекта этой политики на глобальном рынке. Пекин официально не раскрывает объем стратегических запасов и полную статистику по коммерческим хранилищам, поэтому оценки различаются, однако отраслевые аналитики относят совокупный объем нефти в государственных и коммерческих резервуарах к диапазону от 1 млрд до 1,4 млрд баррелей. Верхняя граница соответствует примерно 120 дням импорта при среднем уровне закупок 2025 года около 11,5 млн баррелей в сутки, нижняя дает запас примерно на три месяца.
Сопоставление с США требует учитывать разную методику. В китайскую оценку обычно входят государственные и коммерческие запасы, тогда как американский стратегический резерв публикуется отдельно. По данным Управления энергетической информации США, на 21 августа 2026 года в нем находилось 289,7 млн баррелей против 415,4 млн в конце февраля. Если сравнивать только государственные резервы, разрыв определить нельзя, поскольку Пекин эту статистику не раскрывает; оценка преимущества примерно в 600 млн баррелей возникает при сопоставлении более широких категорий запасов.
Причина многолетнего накопления связана с устройством китайского энергобаланса. Страна остается крупнейшим импортером нефти в мире и зависит от зарубежных поставок примерно на 70%, причем значительная часть ближневосточных грузов проходит через Ормузский пролив, который во время военного кризиса становится главным транспортным ограничением. В ответ на нынешний конфликт Министерство иностранных дел Китая заявило:
Сейчас приоритетом является восстановление мира и стабильности в Персидском заливе и на Ближнем Востоке; все страны должны совместно обеспечивать глобальную энергетическую безопасность.
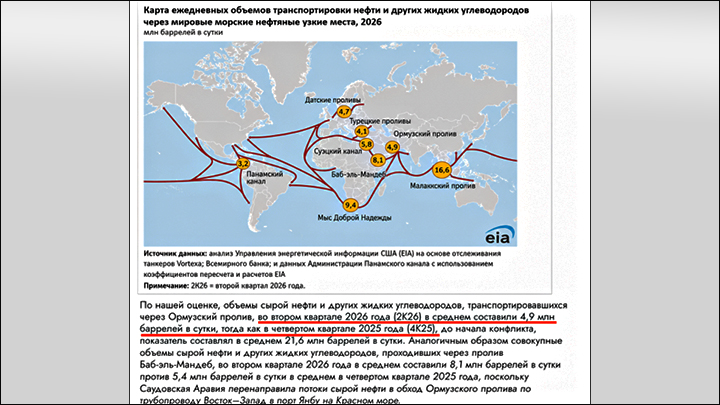
По оценке Управления энергетической информации США, во II квартале поток нефти и нефтепродуктов через Ормуз сократился с довоенных 21,6 млн до 4,9 млн баррелей в сутки, а в июле ограничения экспорта вынудили производителей остановить около 5,5 млн баррелей суточной добычи. Скриншот сайта eia.gov
Как Китай снял часть ценового давления
После начала боевых действий китайский импорт нефти сократился намного сильнее, чем переработка. По оценкам на основе официальной статистики Государственного статистического управления Китая, поставки сырья во втором квартале снизились примерно на 3,5 млн баррелей в сутки, тогда как загрузка нефтеперерабатывающих заводов уменьшилась примерно на 1,6 млн баррелей в сутки. Разница покрывалась внутренней добычей и запасами, благодаря чему сокращение закупок не сопровождалось сопоставимым падением фактического потребления сырья.
В июне импорт упал до 29,27 млн тонн, или 7,12 млн баррелей в сутки, что стало минимальным уровнем почти за десять лет и на 41,3% уступало показателю годом ранее. Одновременно Китай ограничивал экспорт нефтепродуктов, сохраняя больше топлива внутри страны. За первое полугодие экспорт нефтепродуктов снизился на 13,2%, а ограничения, введенные в марте, были связаны с задачей поддержания внутреннего снабжения во время войны.
Сокращение спроса крупнейшего мирового импортера стало одним из факторов, которые удержали нефтяной шок ниже первых прогнозов. Brent поднималась примерно до $126 за баррель, средняя цена с 28 февраля по 11 июня составляла около $101, а в начале июля котировки кратковременно вернулись к довоенным уровням около $70. Одновременно США увеличили добычу и использовали стратегический резерв, Саудовская Аравия нарастила отгрузки через порт Янбу на Красном море, а часть перевозок через Ормузский пролив временно восстановилась, что вместе с сокращением китайского импорта уменьшило дефицит доступного сырья.
Для Пекина накопленные запасы расширяют пространство для действий, когда морская торговля нефтью нарушается военными действиями, санкциями или ограничениями судоходства. При запасе порядка 1,2–1,4 млрд баррелей Китай способен несколько месяцев уменьшать закупки на спотовом рынке, поддерживая переработку за счет резервов и долгосрочных поставок. Крупные экспортеры при этом получают меньше дополнительного спроса со стороны крупнейшего покупателя в периоды дефицита, что ограничивает часть ценового импульса.
Такой запас имеет значение и для кризисов в Восточной Азии, поскольку большая часть импортной нефти поступает в Китай морем через протяженные маршруты и узкие проливы. Наличие резервов увеличивает период, в течение которого внутреннее снабжение может поддерживаться при нарушениях перевозок, и снижает немедленную зависимость промышленности от ежедневного притока новых грузов. Для возможного санкционного противостояния или обострения вокруг Тайваня этот временной запас становится измеримым фактором устойчивости китайской экономики, продолжительность которого определяется темпом расходования резервов и сохранением поставок по сухопутным направлениям.
Следующий риск для цен
Запасы имеют конечный объем, и по мере их расходования значение момента возврата Китая к крупным закупкам будет расти. После нескольких месяцев сокращенного импорта дополнительные закупки нужны одновременно для текущего потребления и пополнения резервуаров. Возвращение на рынок примерно 1 млн баррелей в сутки способно заметно поддержать котировки, особенно при сохранении ограничений на поставки из Персидского залива.
Американский пример показывает масштаб длительного расходования резервов. С конца февраля по 21 августа стратегический нефтяной резерв США сократился более чем на 125 млн баррелей и опустился до минимального уровня с 1982 года. Китай начинает нынешний цикл с существенно большим совокупным запасом, однако его точный остаток после нескольких месяцев войны неизвестен из-за отсутствия официальной статистики по движению резервов.
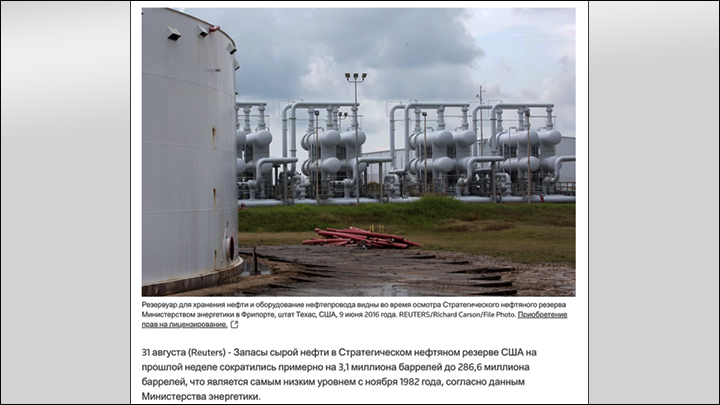
На фоне войны в Иране стратегические нефтяные запасы США опустились до исторического минимума с 1982-го. Скриншот сайта reuters.com
В связи с этим влияние Пекина на нефтяной рынок будет зависеть прежде всего от динамики импорта и загрузки нефтеперерабатывающих заводов. Пока закупки остаются низкими, Китай ослабляет конкуренцию за доступные баррели и сдерживает часть ценового давления. Возврат импорта к уровням 2025 года вместе с пополнением запасов изменит баланс спроса, поскольку крупнейший покупатель снова начнет активно забирать сырье с мирового рынка. Для нефтяных цен этот этап может стать сопоставимым по значению с сокращением китайских закупок в первые месяцы войны.