

Новостройка за годы накоплений: почему увеличился путь к собственному жилью
Гражданам России в среднем потребуется около 12 лет, чтобы накопить на квартиру в новостройке, если направлять на покупку всю зарплату, следует из расчетов, приведенных РБК. Такой срок показывает разрыв между стоимостью жилья и текущими доходами населения: даже при условии полного отказа от повседневных расходов покупка собственного жилья становится долгосрочной финансовой задачей.
Ситуация формировалась на фоне изменений на рынке недвижимости последних лет. Рост объемов строительства сопровождался увеличением стоимости квартир и расширением роли ипотечного кредитования. По данным ДОМ РФ, в июле 2026 года объем строящегося многоквартирного жилья превысил 120 млн кв. м против менее 100 млн кв. м пять лет назад, а количество квартир в проектах застройщиков выросло с 1,9 млн до 2,4 млн. При этом число лотов увеличивалось быстрее общей площади, что указывает на рост доли небольших квартир в новых проектах.
Одновременно менялись параметры предложения. Доля однокомнатных квартир в текущем портфеле строительства достигла 54%, поскольку застройщики стремились удержать конечную стоимость покупки на фоне роста цен на квадратный метр и высокой стоимости кредитов. Исследование ДОМ РФ показывает, что за пять лет средняя площадь трехкомнатных квартир в бизнес- и элитном сегменте сократилась на 9 кв. м, до 83 кв. м, а квартиры с четырьмя и более комнатами потеряли 16 кв. м площади.
Для демографической политики проблема доступности жилья имеет отдельное значение. Исследование Аналитического центра ВЦИОМ показало, что 87% опрошенных связывают откладывание рождения детей с отсутствием подходящих жилищных условий. Среди других причин назывались недостаточный доход и недостаточная поддержка семей с детьми.
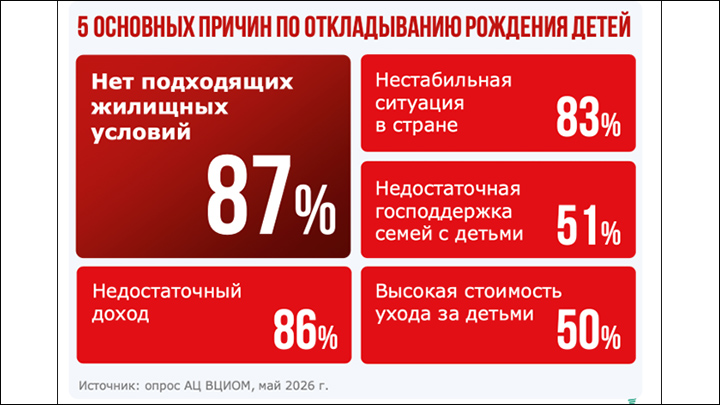
Исследование ВЦИОМ показывает прямую взаимосвязь между наличием подходящего жилья и готовностью наших граждан к рождению ребенка. Большинство иных причин тоже, так или иначе, связано с недостаточной финансовой обеспеченностью. Скриншот сайта ok.wciom.ru
Дешевые кредиты не сделали жилье доступнее
Одним из факторов, повлиявших на доступность жилья, стала массовая льготная ипотека, запущенная в 2020 году. Программа поддержала спрос на новостройки, однако предложение не увеличилось пропорционально росту покупательской активности. Председатель Банка России Эльвира Набиуллина в сентябре 2025 года признавала:
«Денежный стимул, который был в виде массовой льготной ипотеки, не смог значимо увеличить объемы предложения, он ушел в основном в цены. Что мы видим? С начала 2020 года объемы строительства выросли на 10%, а цены — в 2 раза. И в результате доступность жилья не выросла, даже несмотря на рост доходов населения».
Рост зависимости от ипотеки привел к увеличению сроков кредитования. По данным Банка России, во втором полугодии 2025 года доля ипотечных кредитов сроком от 25 до 30 лет выросла на 8 процентных пунктов и достигла 56% выдач. При этом 19% новых ипотек были рассчитаны так, что заемщику на момент полного погашения кредита исполнится 70–75 лет, а доля клиентов, которым предстоит завершать выплаты после 60 лет, увеличилась до 65%.
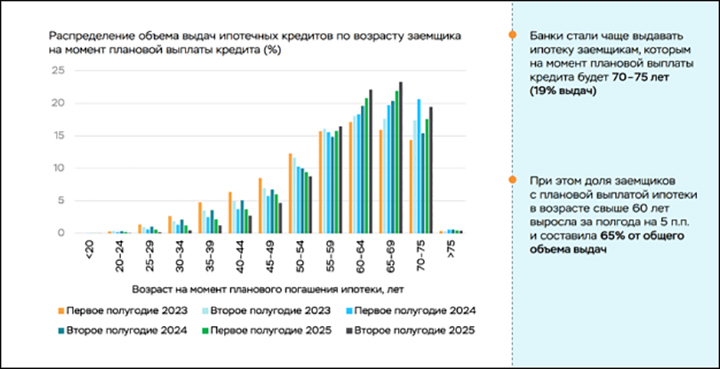
Из графика, составленного ЦБ, следует, что ипотечные кредиты во втором полугодии 2025-го в основном выдавались заемщикам, которым на момент планового погашения исполнится 60–75 лет, то есть закрывать ипотеку они будут уже после выхода на пенсию. Скриншот сайта cbr.ru
Отдельное влияние оказала структура семейной ипотеки. В 2025 году этой программой воспользовались 560 тыс. человек, что составило 59% от общего числа заемщиков, получивших ипотечный кредит. При этом часть граждан использовала программу для улучшения жилищных условий: 216 тыс. заемщиков уже имели предыдущий ипотечный кредит, а 71 тыс. человек обслуживали одновременно две ипотеки.
При этом параметры рынка жилья все меньше совпадают с запросами семей. По данным ВЦИОМ, 64% участников опроса назвали индивидуальный дом предпочтительным вариантом жилья, тогда как квартиру выбрали 34%. Среди жителей многоквартирных домов 51% считают отдельный дом идеальным вариантом. Наиболее распространенным представлением об оптимальном жилье стала трехкомнатная квартира или четырехкомнатный дом площадью от 76 до 100 кв. м.
Разрыв между спросом и предложением особенно заметен при рассмотрении семей с детьми. Ориентир в 18 кв. м на человека, используемый в ряде федеральных норм предоставления жилья, соответствует примерно 90 кв. м для семьи из двух родителей и трех детей. Средняя трехкомнатная квартира в дорогих сегментах уже сократилась до 83 кв. м, а в массовом сегменте ее площадь ниже. При появлении второго или третьего ребенка семье приходится рассматривать обмен жилья или оформление нового кредита.
Изменение подходов к жилищной поддержке стало одной из тем государственной политики. Замминистра строительства и ЖКХ Никита Стасишин сообщил о подготовке изменений условий семейной ипотеки для стимулирования рождаемости.
«Мы последний месяц были в диалоге с коллегами из финансового блока правительства. Мы пришли к достаточно правильному консенсусу с точки зрения выдачи ипотеки. Банки уже готовятся к этому. Мы договорились, что в ближайшее время правила изменятся», — заявил он.
Семейные планы упираются в квадратные метры
Доступность жилья стала одним из факторов, который влияет на решение семей о рождении детей. При этом сама строительная активность не гарантирует улучшения жилищных условий, если рост числа квартир сопровождается сокращением их площади и увеличением долговой нагрузки покупателей.
Сейчас рынок новостроек развивается преимущественно в сторону компактных квартир. Одновременно запрос семей смещен к более просторному жилью. ВЦИОМ отмечает, что среди жителей многоквартирных домов 47% граждан сообщали о стесненности условий проживания, включая 12%, которые испытывают острую нехватку площади. Среди недовольных своей квартирой 41% назвали причиной недостаточный метраж.
Демографические цели требуют учитывать связь между жилищными условиями и семейными решениями. По данным ВЦИОМ, около 72% женщин и 70% мужчин ориентированы на двухдетную семью, однако наличие планов на рождение детей зависит от возможности обеспечить семье подходящие условия проживания.
В связи с этим внимание к жилищной политике смещается от поддержки только спроса на более широкий подход, который учитывает размер жилья, долговую нагрузку и долгосрочные возможности семей. Срок накопления квартиры в 12 лет при условии сохранения всей зарплаты показывает масштаб разрыва между доходами граждан России и стоимостью нового жилья, а также необходимость оценки эффективности действующих механизмов поддержки с точки зрения демографических задач.