

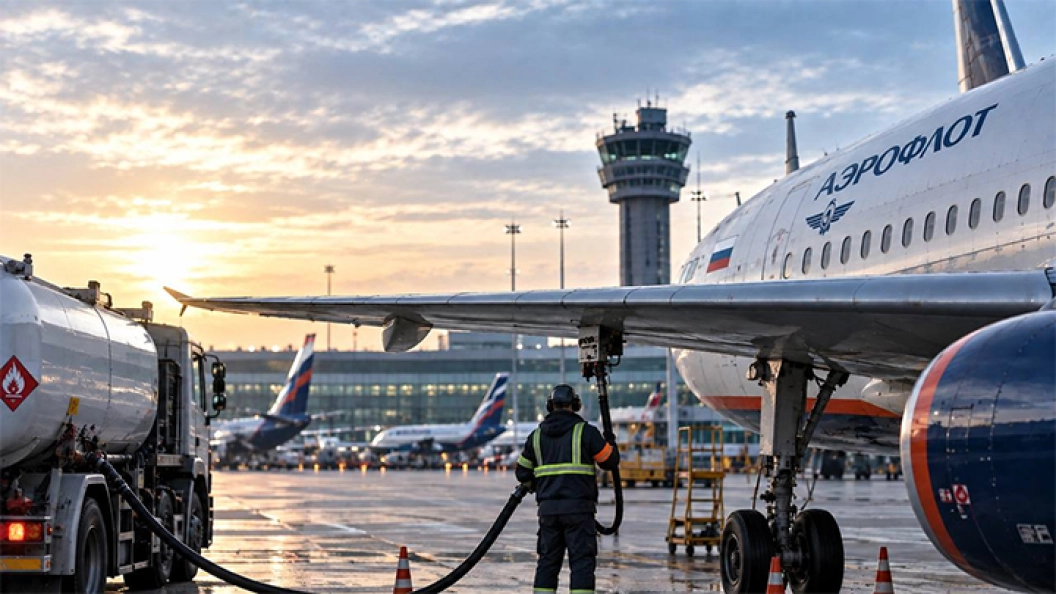
Что происходит с топливом в аэропортах
Ограничения на заправку носят массовый характер и вводятся двумя волнами. Первая началась в июне и совпала с началом топливного кризиса, вторая пришлась на сентябрь. По состоянию на 7 сентября лимиты действуют как минимум в 26 крупных аэропортах, а сроки их действия составляют от одного до почти семи месяцев в зависимости от объекта. В петербургском Пулково заправка по полётному плану без дополнительных объёмов действует со 2 сентября 2026 года по 16 марта 2027 года, в калининградском Храброво с 8 июня по 6 декабря.
Структура ограничений неоднородна. В 15 из 26 аэропортов лимиты касаются только иностранных авиакомпаний, тогда как в остальных ограничения затрагивают все рейсы, включая отечественные. Ограничения проста: авиакомпаниям запрещено заправлять самолёты сверх расчётной нормы на конкретный полёт. В обычных условиях перевозчики заправляют борт по максимуму в тех аэропортах, где топливо дешевле или доступнее, экономя на дозаправке в дорогих точках. Ограничение лишает их этой возможности оптимизации, что напрямую увеличивает издержки.
Причина кризиса лежит в сокращении нефтепереработки. С начала 2026 года удары беспилотников по нефтеперерабатывающим заводам вывели из строя часть мощностей, а объёмы переработки падали до минимумов за два десятилетия. Биржевые продажи авиакеросина в отдельные периоды практически останавливались, а оптовые цены на топливо для реактивных двигателей поднимались до рекордных уровней. Правительство ввело запрет на экспорт авиакеросина до 30 ноября 2026 года, однако это лишь смягчило, но не устранило дефицит.
Почему это критично именно для Аэрофлота
Авиаперевозки относятся к отраслям с наибольшей чувствительностью к стоимости топлива. Затраты на керосин формируют порядка 30-35% всех операционных издержек авиакомпании, а совокупно на топливо группа Аэрофлот тратит около 300 млрд рублей в год. Любое удорожание керосина или ограничение доступа к нему бьёт по экономике перевозчика напрямую и сильнее, чем по большинству других отраслей.
Финансовые результаты первого полугодия 2026 года показывают, насколько уязвима компания. Выручка группы выросла лишь на 3,6%, до 429,8 млрд рублей, при пассажиропотоке в 26 млн человек, который прибавил символические 0,3%. При этом скорректированная чистая прибыль обвалилась на 88%. Компания прямо указывает, что затраты на керосин, остававшиеся относительно стабильными в первом квартале, ускорили рост во втором квартале и оказали существенное влияние на общую динамику расходов полугодия. Расходы группы приблизились к 450 млрд рублей.
Отдельным фактором давления стало сокращение демпферных выплат. Сам топливный демпфер призван компенсировать авиакомпаниям часть роста стоимости керосина, однако в 2025 году сумма компенсации сократилась в 4,5 раза, с 45 до 9,8 млрд рублей. Это лишило перевозчика значительной части защиты от роста топливных цен именно в тот период, когда цены пошли вверх. Комбинация из растущих цен на керосин, физических ограничений на заправку и сжатия демпферной компенсации формирует тройное давление на маржу компании.
Как на это может отреагировать рынок?
Топливный кризис в аэропортах усиливает уже существующее давление на финансовые показатели Аэрофлота и создаёт дополнительный операционный риск. Ограничения на заправку не останавливают полёты, поскольку обязательный навигационный запас топлива по плану полёта экипажи получают, однако они лишают компанию возможности оптимизировать топливные расходы и добавляют логистические сложности в планирование рейсов. При маржинальности, которая по итогам полугодия оказалась под сильнейшим давлением, каждый дополнительный процент топливных издержек становится критичным.
Ситуация усугубляется тем, что восстановление зависит от факторов вне контроля компании. Дефицит керосина сохранится до тех пор, пока не будет восстановлена работа повреждённых нефтеперерабатывающих мощностей, а сроки этого ремонта неопределённы. Аналитики прогнозируют дальнейший рост цен на авиакеросин до завершения восстановительных работ. Это означает, что топливное давление на Аэрофлот сохранится как минимум до конца 2026 года, а возможно, и дольше.
Для оценки перспектив бумаги ключевыми становятся три фактора. Первый: динамика цен на керосин и скорость восстановления нефтепереработки. Второй: объём демпферных выплат, восстановление которых частично компенсировало бы рост топливных цен. Третий: способность компании удерживать доходные ставки на внутренних линиях, перекладывая часть издержек на пассажиров без критической потери спроса. При этом фоном идёт запланированная приватизация части государственного пакета акций, что добавляет неопределённости в инвестиционную картину. В нынешних условиях топливный кризис превращает Аэрофлот из ставки на восстановление авиаперевозок в ставку на скорость разрешения топливного дефицита, а этот фактор от менеджмента компании не зависит.