Одним из основных факторов увеличения дефицита стал рост объема наличных денег в обращении, который на 1 октября достиг 22,78 трлн рублей, увеличившись на 22,3% год к году. Изъятие наличных из банковской системы повышает потребность кредитных организаций в дополнительном финансировании.
В условиях усиления конкуренции за средства населения банки начали повышать доходность депозитов, несмотря на снижение ключевой ставки. К началу ноября средняя максимальная ставка по вкладам в крупнейших банках достигла 13,3% годовых, хотя в июне при ключевой ставке 14,5% она составляла 12,75%.
Удорожание привлеченных средств ограничивает возможности дальнейшего расширения чистой процентной маржи, которая в течение 2026 года обеспечивала значительную часть прироста прибыли банковского сектора. При стабилизации маржи основным источником увеличения процентных доходов может стать расширение кредитных портфелей, которое одновременно повышает потребность в формировании резервов.
Более заметные последствия дефицита ликвидности проявляются на долговом рынке. Банковские вклады и облигации конкурируют за средства инвесторов, вследствие чего повышение депозитных ставок снижает относительную привлекательность долговых бумаг. Осенью наблюдается замедление притока новых средств в облигации при сохранении интереса к фондам денежного рынка.
Сокращение спроса на долговые бумаги осложняет привлечение финансирования корпоративными эмитентами и Минфином, которым приходится предлагать инвесторам повышенную доходность при новых размещениях.
Согласно прогнозу Банка России, к концу 2026 года потребность банков в ликвидности на рыночных условиях достигнет 8–9,2 трлн рублей.
При сохранении оттока средств в наличность конкуренция за капитал будет усиливаться. Для банков это означает ограничение потенциала роста процентной маржи, а для предприятий и государства сохранение высокой стоимости заимствований даже в условиях постепенного снижения ключевой ставки.

Дефицит ликвидности банков достиг 4 трлн рублей
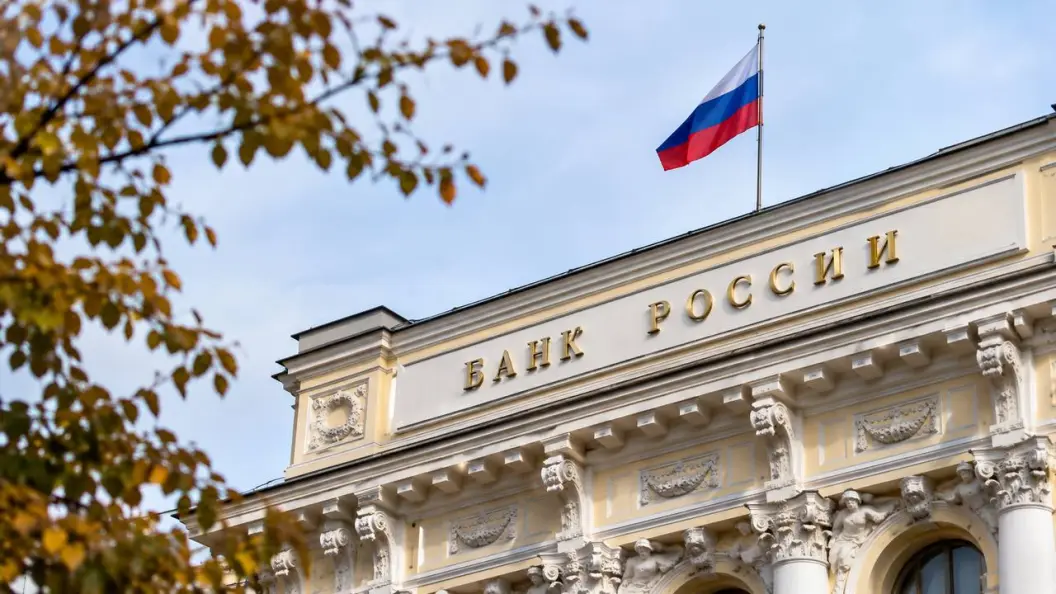
Дефицит ликвидности банковского сектора России увеличился до 4,05 трлн рублей, достигнув максимального значения с марта 2022 года. К концу года показатель может вырасти до 5–5,5 трлн рублей. Ситуация уже отражается на условиях привлечения депозитов и создает дополнительное давление на рынок облигаций.
Лента новостей
-
Кредиторы «ЕвроТранса» рискуют не вернуть свои вложения
-
Дефицит ликвидности банков достиг 4 трлн рублей
-
СПБ Биржа запустит торги инструментом на акции Anthropic
-
В Магаданской области создадут инвестпроекты на 88 млрд рублей
-
ЦБ ужесточает контроль за аудиторами после дефолтов эмитентов
-
Минфин отказался вводить налог на сверхдоходы банков
-
Правительство выделило 3 млрд рублей на серийные Ил-114-300
-
Цены на жилье продолжают расти, несмотря на снижение спроса
-
Акции Совкомбанка выросли после выхода крупного акционера
-
МТС готовит первую выплату по новой дивидендной политике
-
Мировой рынок нефти возвращается к профициту
-
Венчурные инвестиции сократились на 36%
-
НОВАТЭК открыл СПГ-коридор между Россией и Китаем
-
«Росатом» готовится запустить первую АЭС в Турции
-
Минфин снизит налоговую нагрузку на стратегические металлы