
Структурная дифференциация рынка труда
Опубликованные Статистическим управлением Австрии данные о состоянии рынка труда за 2025 год показывают, что безработица среди местной молодёжи составляет 6,3%, тогда как среди выходцев из Афганистана, Сирии и Ирака этот показатель достигает 20,1%. Разрыв более чем в три раза не является изолированным явлением, а представляет собой отражение на статистическом уровне структурных последствий длительной опоры стран Западной Европы на низкоквалифицированную миграцию для восполнения рынка труда.
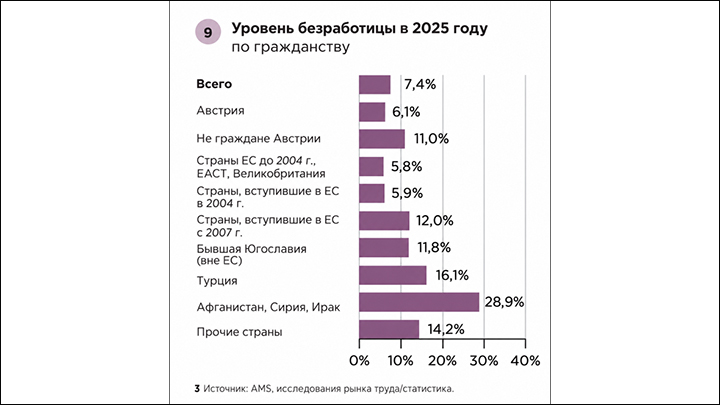
На графике показан уровень безработицы в Австрии в 2025 году в зависимости от гражданства. Самый высокий показатель зафиксирован среди граждан Афганистана, Сирии и Ирака — 28,9%, тогда как среди граждан Австрии он составляет 6,1%. Скриншот сайта statistik.at
При обращении к данным Федеральной службы государственной статистики по России картина выглядит иначе: в четвёртом квартале 2025 года общенациональный уровень безработицы составил 2,0%, а численность безработных среди населения в трудоспособном возрасте — около 92 тысяч человек. В августе 2025 года безработица опускалась до 2,1%, что является минимальным значением с 1991 года, с которого ведётся соответствующая статистика. Столь низкий уровень безработицы означает, что рынок труда находится в состоянии крайнего напряжения, а предприятия повсеместно сталкиваются с дефицитом рабочей силы.
Сопоставление двух наборов данных выявляет ключевое различие: Австрия сталкивается с проблемой концентрации безработицы среди мигрантов, что по своей сути является структурным несоответствием между предложением низкоквалифицированной рабочей силы и спросом на неё; низкий же уровень безработицы в России отражает продолжающееся сокращение общей численности рабочей силы. Мониторинговые доклады Министерства труда и социальной защиты России показывают, что ключевыми факторами напряжённости на рынке труда выступают демографические изменения, сокращение численности населения в трудоспособном возрасте, а также ограничительная политика в отношении иностранной рабочей силы в отдельных отраслях.
Экономисты отмечают, что при устойчивом притоке низкоквалифицированных мигрантов, которые с трудом абсорбируются рынком, у предприятий отсутствуют экономические стимулы замещать труд автоматизированными решениями. Анализ рынка труда Венского института международных экономических исследований показывает, что в отраслях с высокой безработицей среди мигрантов предприятия в большей степени склонны сохранять трудоёмкие производственные модели, поскольку доступная рабочая сила имеется в избытке, а возможности для торга по заработной плате ограничены. Эта логика имеет прямое значение для понимания инвестиционных решений в сфере автоматизации: когда предложение низкоквалифицированной рабочей силы достаточно, ожидаемая отдача от капитала, вкладываемого в замену человека роботом, снижается.
Институциональные ограничения для автоматизации
В России уже определены чёткие политические цели в области развёртывания промышленных роботов. Согласно планам, обнародованным Министерством промышленности и торговли России, к 2030 году в стране необходимо установить около 80 000 промышленных роботов, что позволит довести плотность роботизации до 145 единиц на 10 000 работников и войти в первую двадцатку стран мира по этому показателю. Плотность роботизации выросла с 19 единиц на 10 000 работников в 2023 году до 29 единиц в 2024 году.
Председатель комитета Государственной думы по промышленности и торговле Владимир Гутенёв в своём выступлении в рамках «правительственного часа» в октябре 2025 года отметил, что в 2024 году отечественные предприятия установили более 8 000 промышленных роботов, а плотность роботизации увеличилась на 53%. Он особо подчеркнул, что повышение уровня автоматизации способствует «снижению зависимости от низкоквалифицированной рабочей силы мигрантов, которые зачастую с трудом интегрируются в общество и увеличивают нагрузку на социальную сферу».
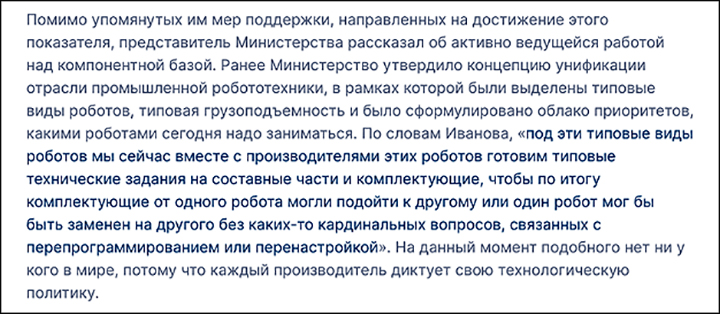
На ПМЭФ-2025 заместитель министра промышленности и торговли России Михаил Иванов заявил, что Минпромторг совместно с производителями разрабатывает единые технические требования к компонентам промышленных роботов, чтобы повысить их взаимозаменяемость и упростить перенастройку оборудования. Скриншот сайта crp.gov.ru
Однако между поставленными целями и фактическим прогрессом сохраняется значительный разрыв. Представители Министерства промышленности и торговли России в ряде выступлений признавали, что текущий уровень плотности роботизации в 29 единиц на 10 000 работников всё ещё в несколько раз отстаёт от целевого показателя на 2030 год. По данным Федеральной службы государственной статистики, по состоянию на конец 2024 года парк промышленных роботов составлял около 20 800 единиц, что выше показателя конца 2023 года в 12 800 единиц, однако абсолютный масштаб остаётся ограниченным.
Ограничивающие факторы носят многоуровневый характер. На отраслевой конференции в декабре 2025 года Министерство промышленности и торговли России представило меры поддержки, среди которых компенсация 20% стоимости приобретаемых роботов в рамках промышленного кешбэка, субсидирование до 50% цены отечественного оборудования, а также льготные кредиты и лизинговые схемы со ставкой от 5% годовых. Однако отраслевые аналитики указывают, что фактический уровень стоимости финансирования остаётся ключевой переменной в инвестиционных решениях предприятий. Ключевая ставка Центрального банка России в 2025 году длительное время поддерживалась на высоком уровне, и хотя конкретные значения ставки в открытых материалах не приводятся, стоимость коммерческого кредитования оказывает прямое давление на модели окупаемости капиталоёмких проектов автоматизации.
Кроме того, ещё одним ограничением выступает степень зрелости технологической экосистемы. В рамках национального проекта «Средства производства и автоматизации» Министерство промышленности и торговли России содействовало созданию сети центров развития робототехники, которая по состоянию на ноябрь 2025 года насчитывала 8 региональных центров с планами расширения до 30 к 2030 году. Эти центры выполняют функции технологического аудита, разработки решений и подготовки кадров, однако широта и глубина охвата сети всё ещё находятся на стадии становления.
Окно возможностей закрывается
Данные по Австрии выявляют измерение, которое долгое время оставалось вне поля зрения политических дискуссий: устойчивый приток низкоквалифицированных мигрантов способен незаметно отодвигать экономический порог автоматизации. Когда предприятия могут приобретать рабочую силу по относительно низкой стоимости, срок окупаемости инвестиций в робототехнику удлиняется, а стимулы к технологическому замещению ослабевают. Этот механизм действует не через политический выбор, а через спонтанное функционирование ценовых сигналов рынка.
Ситуация в России демонстрирует иную комбинацию ограничений. Низкий уровень безработицы объективно усиливает необходимость автоматизации, однако высокая стоимость финансирования и относительно слабая база отечественной робототехнической отрасли сдерживают скорость замещения. Представители Министерства промышленности и торговли России на декабрьской конференции 2025 года заявили, что национальный проект направлен на «снижение зависимости отечественной промышленности от иностранных решений и формирование устойчивой технологической базы в долгосрочной перспективе».
Напряжение между данными рынка труда и показателями автоматизации указывает на политическую дилемму: если низкоквалифицированная миграция продолжит выполнять роль «регулирующего клапана» при дефиците рабочей силы, инвестиционные стимулы к автоматизации на уровне предприятий могут оставаться подавленными; если же миграционные потоки будут ограничены более жёстко, краткосрочный дефицит рабочей силы способен оказать давление на выпуск до тех пор, пока мощности автоматизации не сформируют эффективную замену.
По данным Федеральной службы государственной статистики, в течение всего 2025 года уровень безработицы удерживался на отметке около 2,2%, а срок закрытия вакансий сократился с 5 месяцев в 2024 году до 4,8 месяца. Столь низкий уровень безработицы означает, что буферное пространство рынка труда уже крайне ограничено. В этих условиях темпы развёртывания робототехники будут напрямую определять способность отечественной промышленности завершить необходимую замену мощностей до того, как предложение рабочей силы сократится ещё больше.