Эксперимент хотят закрепить раньше срока
Банк России обсуждает возможность перевести партнерское, или исламское, финансирование из экспериментального режима в постоянный. Главный аргумент сторонников расширения связан с притоком капитала из стран исламского мира: в публичных оценках фигурирует потенциал до 1 трлн рублей. При этом действующий эксперимент, начавшийся в сентябре 2023 года в Татарстане, Башкортостане, Дагестане и Чечне, летом 2025 года был продлен до 1 сентября 2028-го, а сам ЦБ в проекте основных направлений развития финансового рынка на 2027–2029 годы указывает, что эксперимент нужен для оценки востребованности таких продуктов и условий их дальнейшего развития.
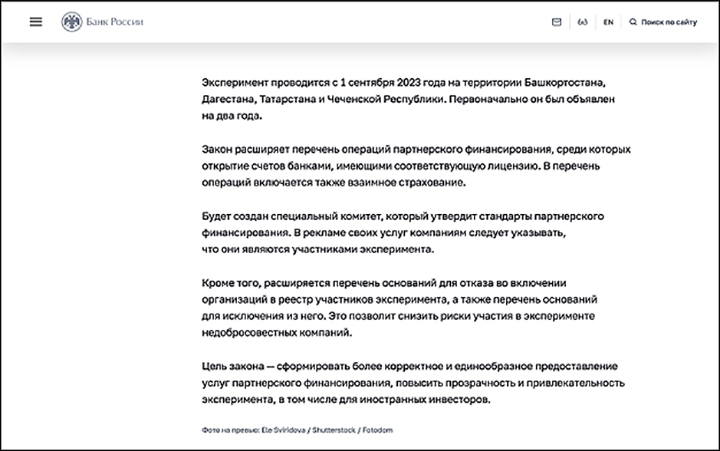
Эксперимент по партнерскому финансированию действует в Башкортостане, Дагестане, Татарстане и Чечне с сентября 2023 года, а его параметры постепенно расширяются за счет новых видов операций и специальных стандартов. Механизм пока сохраняет статус пилотного режима, на основе которого власти оценивают востребованность таких инструментов и условия их возможного постоянного применения. Скриншот сайта cbr.ru
К середине 2026 года в реестре участников находились 38 организаций. Портфель размещенных средств на конец первого полугодия составлял 10,4 млрд рублей, привлеченных — 16 млрд. За два с половиной года рынок вырос в несколько раз, однако даже объем привлечения остается более чем в 60 раз меньше оценки в 1 трлн рублей. Более ранняя статистика ЦБ показывает еще одну важную деталь: на конец сентября 2024 года свыше 99% привлеченных средств приходилось на резидентов России. Иными словами, эксперимент пока подтверждает наличие внутреннего спроса на отдельный финансовый продукт, однако опубликованные данные не показывают масштабного притока внешнего капитала.
Сам Банк России в стратегических документах исходит из другой основы финансирования экономики. В проекте на 2027–2029 годы регулятор пишет, что «на среднесрочном горизонте следует рассчитывать в основном на внутренние источники финансирования». На этом фоне оценка возможного притока 1 трлн рублей из исламских стран остается прогнозом, который пока не подтвержден фактическими потоками через действующий эксперимент.
Капитал стран Залива уже работает без специальных условий
Предположение, что крупные инвесторы Ближнего Востока ограничены отсутствием исламских финансовых инструментов, расходится с устройством их собственных портфелей. Инвестиционное управление Абу-Даби, один из крупнейших суверенных фондов ОАЭ, в обзоре за 2025 год указывает диапазон вложений в Северную Америку на уровне 45–60% портфеля, в Европу — 15–30%. В составе активов фонда присутствуют акции развитых рынков, государственные облигации, кредитные инструменты и другие обычные для глобального рынка классы активов.
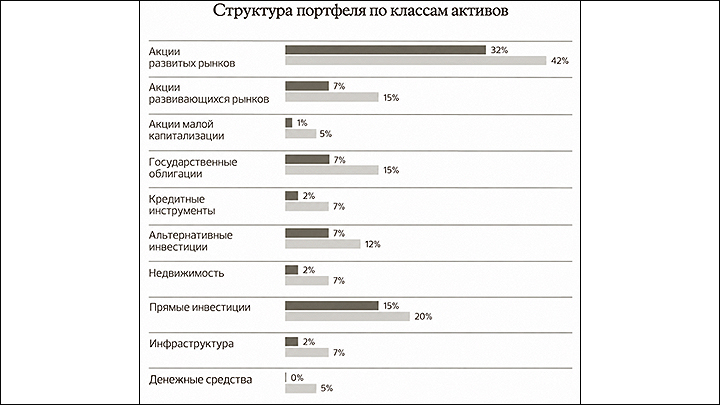
Инвестиционное управление Абу-Даби (ADIA) в обзоре за 2025 год показывает диапазоны распределения своего долгосрочного портфеля по классам активов, включая акции развитых рынков, государственные облигации, прямые инвестиции и инфраструктуру. Структура портфеля подтверждает, что один из крупнейших фондов ОАЭ широко использует традиционные глобальные финансовые инструменты, что важно для оценки тезиса о необходимости специальных исламских механизмов ради привлечения капитала из стран Залива. Скриншот сайта adia.ae
Такая структура показывает, что для крупного капитала из стран Залива доступ к традиционным финансовым инструментам давно не является препятствием. Решение о вложениях определяется доходностью, риском, ликвидностью, защитой собственности и возможностью вывести капитал. Наличие отдельного продукта, соответствующего религиозным требованиям, способно расширить выбор для части инвесторов, однако само по себе не устраняет санкционные, инфраструктурные и валютные ограничения, которые влияют на трансграничные инвестиции в Россию.
Экономическая конструкция партнерского финансирования также не отменяет стоимость капитала. В наиболее распространенной сделке мурабаха финансирующая организация сначала приобретает товар или объект, после чего перепродает его клиенту с заранее установленной наценкой и рассрочкой. Процент по кредиту в такой конструкции отсутствует, однако доход поставщика капитала сохраняется в цене сделки. В других видах партнерского финансирования инвестор получает долю прибыли либо участвует в результате проекта. Для заемщика или бизнеса решающим остается итоговая стоимость привлечения средств и распределение рисков, а не название финансового продукта.
Дополнительный вопрос связан с регуляторной инфраструктурой. Для отдельного сегмента уже создаются собственные стандарты, особый реестр участников и специальные требования к операциям. В июле 2026 года был утвержден стандарт для сделок купли-продажи с рассрочкой или отсрочкой платежа, согласованный Банком России. По мере расширения рынка потребуется дальнейшая настройка учета, раскрытия информации и надзора. Такие издержки имеют экономический смысл при наличии измеримого дополнительного спроса, однако текущий масштаб рынка пока остается небольшим по сравнению с банковским кредитованием и рынком облигаций.
Триллион пока остается оценкой
Основной аргумент в пользу постоянного режима можно проверить по результатам самого эксперимента. За первую половину 2026 года объем привлеченных средств достиг 16 млрд рублей, тогда как заявленный потенциал в 1 трлн рублей превышает этот показатель более чем в 60 раз. Даже быстрый рост с низкой базы не дает оснований считать, что снятие статуса эксперимента автоматически приведет к такому объему иностранных вложений.
При этом партнерское финансирование может оставаться нишевым продуктом для граждан и компаний, которым важны его этические и религиозные ограничения. Для этого уже действует специальный режим, который продлен до сентября 2028 года именно для проверки спроса и настройки регулирования. Переход к постоянной системе до завершения этого срока означал бы принятие решения до получения полного массива данных, ради которого эксперимент и создавался.
Для внешнего капитала ключевым остается инвестиционный климат. Банк России в том же проекте основных направлений прямо связывает привлекательность юрисдикции со стабильностью регулирования, отсутствием существенных ограничений на движение капитала, снижением инфраструктурных рисков и защитой инвесторов. Эти параметры одинаково важны для фонда из ОАЭ, банка из Саудовской Аравии и любого другого крупного институционального инвестора.
Опубликованная статистика пока позволяет сделать более узкий вывод: партнерские инструменты нашли ограниченный спрос внутри страны и постепенно наращивают объемы, однако доказательств того, что отсутствие исламского банкинга служило главным барьером для капитала из исламских государств, нет. До завершения эксперимента экономическое обоснование постоянного специального режима остается слабым, а оценка в 1 трлн рублей требует подтверждения реальными иностранными инвестициями, а не потенциальной емкостью рынка.