Ранее НКР присваивало эмитенту рейтинг BB-. 6 июля прогноз был изменен со «стабильного» на «рейтинг на пересмотре с возможностью понижения» после технического дефолта 22 июня по двум выпускам облигаций на общую сумму 8,8 млн рублей. Компания указывала, что задержка была связана с технической проблемой проведения платежа, после чего обслуживание долга продолжилось в штатном режиме.
Дополнительное давление на котировки возникло летом после публикаций вокруг уголовного дела в отношении основного бенефициара Павла Победкина. В сентябре разбирательство завершилось назначением штрафа в 450 тыс. рублей. Несмотря на это, часть выпусков КЛВЗ продолжает торговаться с доходностью порядка 50–60%, что отражает сохраняющуюся премию за кредитный риск и низкую ликвидность.
Финансовые показатели первого полугодия пока не указывают на резкое ухудшение способности обслуживать долг. Выручка выросла на 13,4%, до 1,88 млрд рублей, прибыль от продаж составила 363 млн рублей, а чистые финансовые расходы достигли 201 млн рублей. Чистая прибыль снизилась на 48,7%, до 29,6 млн рублей.
Для облигаций важнее динамика денежного потока. Операционный денежный поток за первое полугодие составил 40,5 млн рублей против отрицательных 252 млн рублей годом ранее, свободный денежный поток улучшился с минус 326,5 млн до плюс 5,6 млн рублей. Чистый долг при этом практически не изменился и составлял 1,99 млрд рублей на конец июня против 1,95 млрд рублей на конец 2025 года.
В ближайшие месяцы крупного погашения нет. По второму выпуску RU000A10AZG2 амортизация начинается в мае 2027 года по 87,5 млн рублей ежеквартально, полное погашение запланировано на февраль 2028 года. Пятый выпуск RU000A10FBR9 имеет более длинный срок, с погашением в июне 2029 года и началом амортизации в сентябре 2028-го.
Главным ограничением остается ликвидность. Стаканы по выпускам малонаполненные, вследствие чего даже относительно небольшой объем сделки может заметно сдвинуть цену, а быстрый выход из позиции по близкой к рыночной стоимости цене не гарантирован.
Следующим ориентиром станет отчетность по РСБУ за третий квартал и новый кредитный рейтинг. Если финансовые показатели останутся устойчивыми, а НРА подтвердит приемлемое качество эмитента, доходности могут начать снижаться за счет восстановления котировок. При слабой отчетности или более низком рейтинге премия за риск, напротив, сохранится.

Облигации КЛВЗ «Кристалл» остаются под давлением перед новым рейтингом
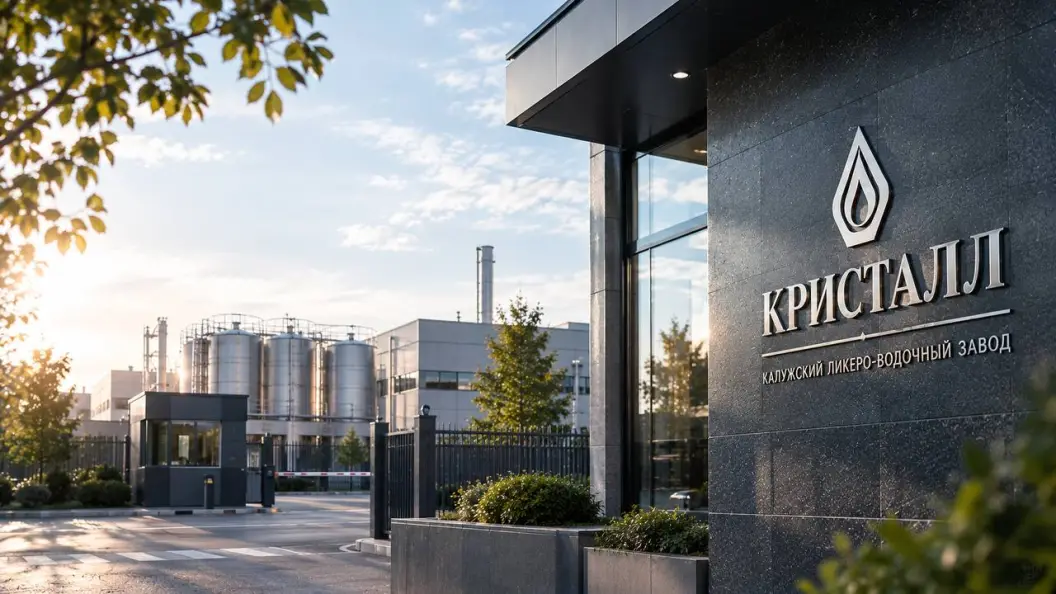
КЛВЗ «Кристалл» объявил о смене рейтингового агентства после прекращения договора с НКР. Новым партнером станет Национальное Рейтинговое Агентство, а новый кредитный рейтинг компания рассчитывает получить не позднее ноября 2026 года.
Лента новостей
-
Падение спроса стало главной проблемой для 38% компаний
-
Мощность ЦОД и майнинга в России выросла на 24,4% за девять месяцев
-
ЦБ ужесточит требования к кредитам компаний и ипотеке с 2027 года
-
Правительство изучит использование угля для энергоснабжения дата-центров
-
Ставку льготного лизинга грузовых судов снизили с 8% до 4,5%
-
Доходность нефтепереработки в России снизилась на 9%
-
Новостройки в Москве за десять лет подорожали в 3,4 раза
-
Производитель человекоподобных роботов Agility Robotics вышел на биржу США
-
Европа начала отопительный сезон с рекордно низкими запасами газа
-
Россия и Иран согласовали доступ к трассе железной дороги Решт — Астара
-
Банк России второй квартал подряд стал крупнейшим продавцом золота в мире
-
Правительство разработает меры по предотвращению банкротств компаний ТЭК
-
Банк России увеличит покупки валюты до 15 млрд рублей в день
-
«Почта России» направит до 5,5 млрд рублей на услуги дата-центров
-
Доходность аренды жилья в Москве и Петербурге упала до 4,5%