Согласно разъяснениям Минфина, управление этими средствами останется под контролем ВЭБа. Для этого создадут специальный НПФ с государственным участием. При этом в течение двух лет после перехода граждане смогут выбрать другой фонд без потери инвестиционного дохода.
На фоне готовящейся реформы значение имеют результаты инвестирования уже накопленных средств.
За 2010–2025 годы доходность, начисленная на счета участников расширенного портфеля ВЭБ.РФ, составила около 249,1% накопленным итогом, или 8,18% в среднем за год. За тот же период официальная инфляция составила около 202,2%, или 7,16% годовых.
Таким образом, инвестиционный результат превысил рост потребительских цен. Однако сравнение с банковскими депозитами показывает другую картину.
При использовании средних депозитных ставок расчетная доходность вкладов за 16 лет составляет около 328,4%, или 9,57% годовых. Разница с результатом ВЭБа достигает 79,3 процентного пункта накопленным итогом.
Для примера, первоначальные 100 тыс. рублей при указанных результатах превратились бы примерно в 349 тыс. рублей под управлением ВЭБа и в 428 тыс. рублей при размещении на депозитах с реинвестированием процентов.
При этом сравнение носит расчетный характер: фактический доход по вкладам зависит от сроков размещения, изменения банковских ставок и налогообложения.
В отдельные годы результаты ВЭБа были значительно выше долгосрочного среднего. Так, за 2025 год расширенный портфель принес 18,06% годовых при инфляции 5,59%. Однако высокая доходность одного года не устраняет разницу, накопленную за предыдущие периоды.
ПДС предусматривает дополнительные преимущества, включая государственное софинансирование до 36 тыс. рублей ежегодно в течение десяти лет, налоговые вычеты и гарантии сохранности средств.
Важная особенность заключается в том, что софинансирование распространяется только на новые личные взносы участников. Автоматически переведенные пенсионные накопления сами по себе права на государственную доплату не дают.
Таким образом, перевод пенсионных средств в ПДС расширит возможности их использования, однако не предполагает автоматического повышения инвестиционной доходности. Для накоплений под контролем ВЭБа принципиально сохраняется действующий консервативный подход к управлению.

Доходность пенсионных накоплений ВЭБа за 16 лет оказалась ниже банковских вкладов
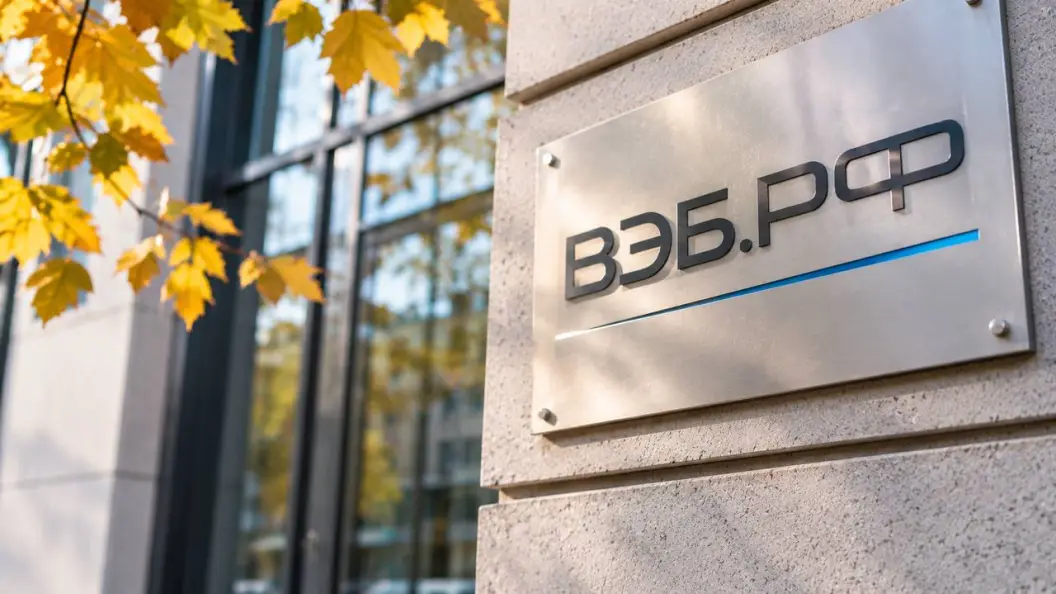
Правительство готовит автоматический перевод накопительной части пенсий в программу долгосрочных сбережений (ПДС) с 1 апреля 2027 года. Изменения могут затронуть около 6,6 трлн рублей, из которых 2,98 трлн находятся под управлением ВЭБ.РФ. Это накопления 36,5 млн граждан, которые не выбирали негосударственный пенсионный фонд.
Лента новостей
-
Цены на арматуру упали на 36% с летнего максимума
-
Доходность пенсионных накоплений ВЭБа за 16 лет оказалась ниже банковских вкладов
-
Ставки по банковским вкладам в октябре остались выше 13%
-
Государство готовит продажу 7,8% акций «Совкомфлота»
-
Экспорт СПГ из России в октябре достиг рекордных 3,42 млн тонн
-
Центробанки купили 321 тонну золота за III квартал 2026 года
-
Доля рыночной ипотеки впервые за два года превысила 50%
-
Правительство планирует расширить полномочия Минцифры в сфере ИИ
-
Аудитория ИИ-сервисов в России выросла вдвое за год
-
«Почта России» продает московский Главпочтамт за 7,7 млрд рублей
-
Разница в ценах на новостройки и вторичное жилье сократилась до 20%
-
Золото подешевело на 6,9% за октябрь
-
«Газпром» установил рекорд суточных поставок газа в Китай по «Силе Сибири»
-
Мировые запасы дизельного топлива упали до минимума за 35 лет
-
Владельцев ЦОДов обязали резервировать 10% мощностей