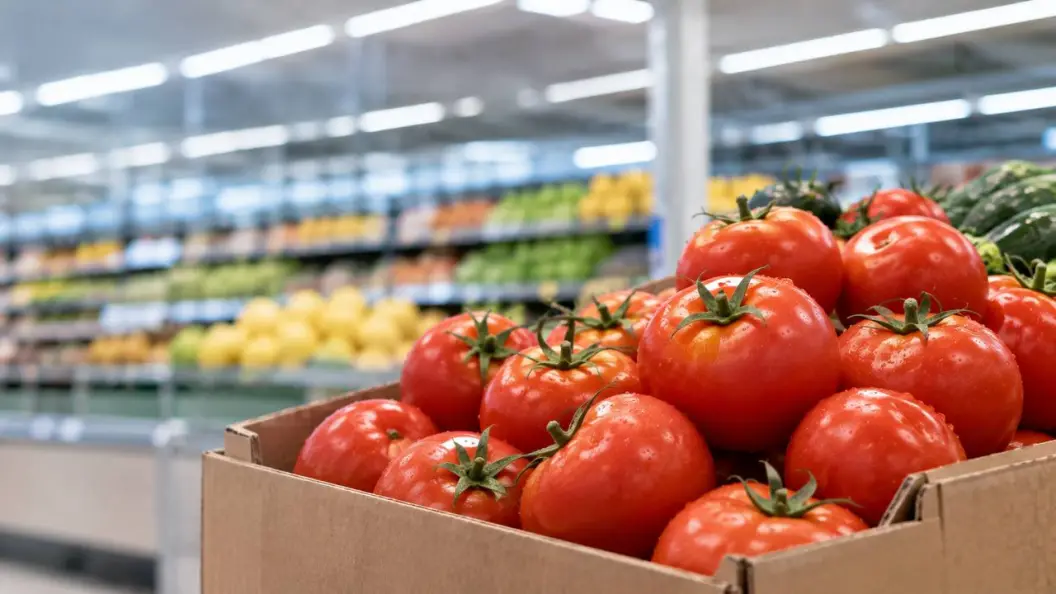
Основной вклад в недельную инфляцию внесло продовольствие, которое подорожало на 0,34%. Особенно заметная динамика наблюдалась в плодоовощном сегменте, где цены увеличились на 1,6%. Огурцы за неделю подорожали на 9,4%, помидоры на 3,7%, а куриное мясо и яйца прибавили по 1%.
При этом непродовольственные товары подешевели на 0,06%, чему способствовало снижение стоимости автомобильного бензина на 0,78%. Неделей ранее топливо также дешевело, причем значительно быстрее, что стало одним из факторов временного ухода общего индекса потребительских цен в отрицательную область.
Таким образом, дефляция в конце октября была во многом обусловлена изменением стоимости отдельных товаров, тогда как устойчивого снижения цен по всей потребительской корзине не наблюдалось. За две последние недели совокупный рост цен составил около 0,08%, что указывает на сохранение умеренной инфляционной динамики.
Более показательными остаются данные за продолжительный период. По оценке Банка России, в III квартале текущий рост цен с учетом сезонности составил в среднем 8% в годовом выражении против 4,8% во II квартале. Базовая инфляция за тот же период ускорилась с 4,5% до 6,2%, что свидетельствует о сохранении инфляционного давления за пределами наиболее волатильных товарных категорий.
На заседании 23 октября Банк России сохранил ключевую ставку на уровне 14% годовых. При этом регулятор повысил прогноз инфляции на 2026 год до 7,1–7,6%, фактически признав более медленное замедление роста цен относительно прежних ожиданий.
Для дальнейшей денежно-кредитной политики принципиальное значение будет иметь устойчивость инфляционной динамики в ноябре и декабре. Однонедельное возвращение к росту цен пока не свидетельствует о новом ускорении инфляции, однако показатели III квартала ограничивают возможности ЦБ для быстрого смягчения денежно-кредитной политики.

Инфляция вернулась к росту после недельной дефляции
Потребительские цены в России с 3 по 9 ноября 2026 года выросли на 0,12% после снижения на 0,04% неделей ранее. По данным Росстата, с начала ноября инфляция составила 0,11%, а с начала года достигла 6,33%. В годовом выражении Минэкономразвития оценивает рост цен на уровне 6,98%.
Лента новостей
-
Высокая ставка сокращает производство стали
-
Севморпуть укрепляет позиции в мировой торговле
-
Крупнейший акционер Ozon сменил владельца
-
Инфляция вернулась к росту после недельной дефляции
-
Минфин продолжает наращивать дорогой госдолг
-
Рынок недвижимости оказался на грани кризиса
-
Дефицит бюджета остается управляемым
-
В России создают мощности для серийного выпуска спутников
-
Выдачи семейной ипотеки рухнули почти в пять раз
-
«Яндекс» восстановил 97% данных клиентов после атак на дата-центры
-
Базис увеличил прибыль на 43% за квартал
-
ФНБ растет на фоне сокращения ликвидных резервов
-
Товарооборот России и Китая вырос на треть
-
Бизнес наращивает долги перед поставщиками
-
Акции «Самолета» обвалились из-за проблем с облигациями