За десять месяцев производство стали сократилось на 3%, до 54,4 млн тонн, готового проката на 3,6%, до 47,4 млн тонн. Наиболее существенное падение наблюдается в сегменте стальных труб, выпуск которых снизился на 13%, до 7,5 млн тонн.
Одной из причин ухудшения показателей остается жесткая денежно-кредитная политика Банка России. Высокая стоимость кредитования ограничивает инвестиционную активность предприятий, что непосредственно отражается на потреблении металлопродукции. Особенно чувствителен к процентным ставкам строительный сектор, где реализация новых проектов зависит от доступности заемного финансирования.
При этом влияние дорогих кредитов распространяется на всю производственную цепочку. Сокращение инвестиций в строительство и промышленную инфраструктуру уменьшает закупки металла, вследствие чего металлургические предприятия вынуждены снижать загрузку мощностей. Дополнительное давление на производителей оказывает удорожание финансирования их собственной деятельности.
Сложности наблюдаются и на экспортном направлении. Согласно данным объединения «Русская сталь», за январь–сентябрь зарубежные поставки сократились на 16%, или на 2,8 млн тонн. Перенаправление грузов через балтийские порты увеличивает транспортные расходы, что дополнительно ограничивает возможности производителей компенсировать слабый внутренний спрос экспортом.
По оценкам отраслевых аналитиков, по итогам 2026 года выплавка стали может сократиться на 2–4%. Восстановление производства в 2027 году ожидается в пределах 1–2%, причем соответствующие прогнозы во многом основаны на предположении о дальнейшем снижении ключевой ставки.
Сложившаяся ситуация демонстрирует противоречие между задачами денежно-кредитной политики и развитием промышленности. Ограничение спроса способствует сдерживанию инфляции, однако одновременно сокращает инвестиции в отрасли, обеспечивающие долгосрочный рост производственного потенциала.
В результате металлургические предприятия сталкиваются с падением заказов, хотя располагают действующими производственными мощностями. При сохранении высокой стоимости капитала восстановление спроса может затянуться, что продолжит оказывать давление на финансовые результаты крупнейших отечественных металлургов.

Высокая ставка сокращает производство стали
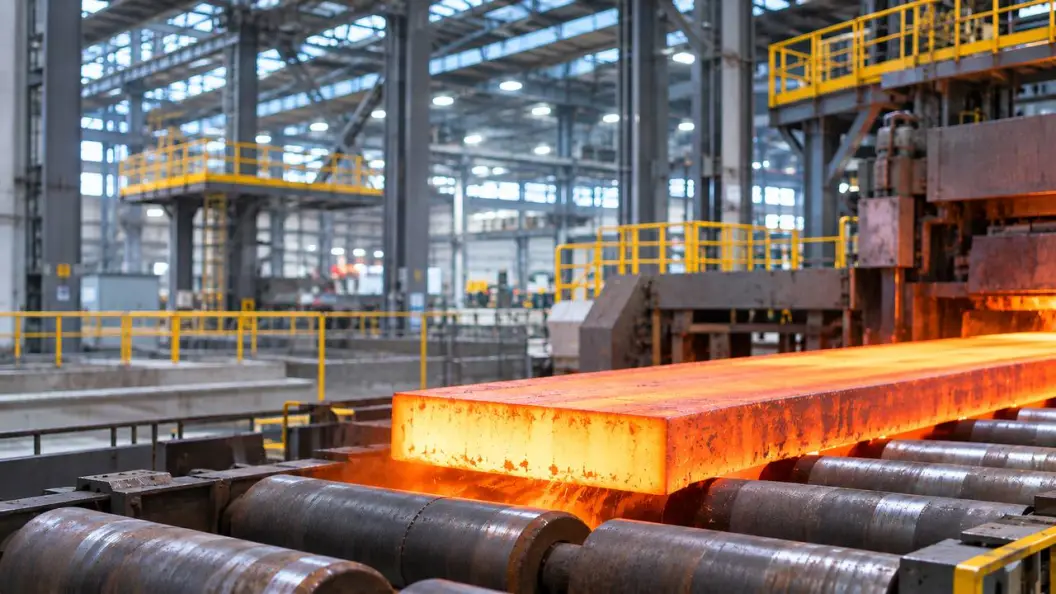
Отечественная металлургия продолжает сокращать производство на фоне ослабления внутреннего спроса. По данным корпорации «Чермет», в октябре 2026 года выплавка стали снизилась на 2% год к году, до 5,2 млн тонн, а выпуск готового проката сократился на 4,7%, до 4,4 млн тонн. Сентябрьское восстановление оказалось кратковременным, после чего отрасль вновь вернулась к отрицательной динамике.
Лента новостей
-
Высокая ставка сокращает производство стали
-
Севморпуть укрепляет позиции в мировой торговле
-
Крупнейший акционер Ozon сменил владельца
-
Инфляция вернулась к росту после недельной дефляции
-
Минфин продолжает наращивать дорогой госдолг
-
Рынок недвижимости оказался на грани кризиса
-
Дефицит бюджета остается управляемым
-
В России создают мощности для серийного выпуска спутников
-
Выдачи семейной ипотеки рухнули почти в пять раз
-
«Яндекс» восстановил 97% данных клиентов после атак на дата-центры
-
Базис увеличил прибыль на 43% за квартал
-
ФНБ растет на фоне сокращения ликвидных резервов
-
Товарооборот России и Китая вырос на треть
-
Бизнес наращивает долги перед поставщиками
-
Акции «Самолета» обвалились из-за проблем с облигациями