
Динамика показывает, что положение основного бизнеса постепенно выправляется. Выручка растет быстрее себестоимости, а рост валовой прибыли указывает на улучшение маржинальности. Компания связывает это в том числе с повышением эффективности производства и развитием модельного ряда поколения К5.
При этом рынок тяжелых грузовиков остается слабым, что ограничивает темпы восстановления. На этом фоне КАМАЗ продолжает укреплять долю в сегменте машин полной массой свыше 14 тонн: по регистрациям она достигла 37%. Рост доли позволяет компании частично компенсировать снижение общего спроса, однако сам рынок пока не дает возможности быстро нарастить объем продаж.
Главной проблемой остается стоимость долга. За девять месяцев проценты к уплате составили 27,53 млрд рублей и сократились лишь на 2,8% год к году.
Процентные доходы принесли 7,20 млрд рублей, в результате чистая процентная нагрузка достигла примерно 20,33 млрд рублей. Это значительно превышает валовую прибыль компании за тот же период.
Даже улучшение производства пока не позволяет компенсировать финансовые расходы. После учета коммерческих и управленческих затрат КАМАЗ сохраняет убыток от продаж, а высокая стоимость заемного финансирования дополнительно ухудшает итоговый результат.
При текущих процентных ставках снижение долговой нагрузки становится одним из ключевых условий возвращения компании к чистой прибыли.
Для акционеров улучшение операционных показателей пока не означает восстановления доходности. Убыток сокращается, маржинальность растет и доля рынка увеличивается, однако значительная часть результата фактически поглощается процентными расходами.
Пока эта нагрузка остается сопоставимой с десятками миллиардов рублей в год, пространство для устойчивой прибыли и выплат акционерам будет ограничено.

КАМАЗ сокращает убытки, но дорогой долг мешает восстановлению
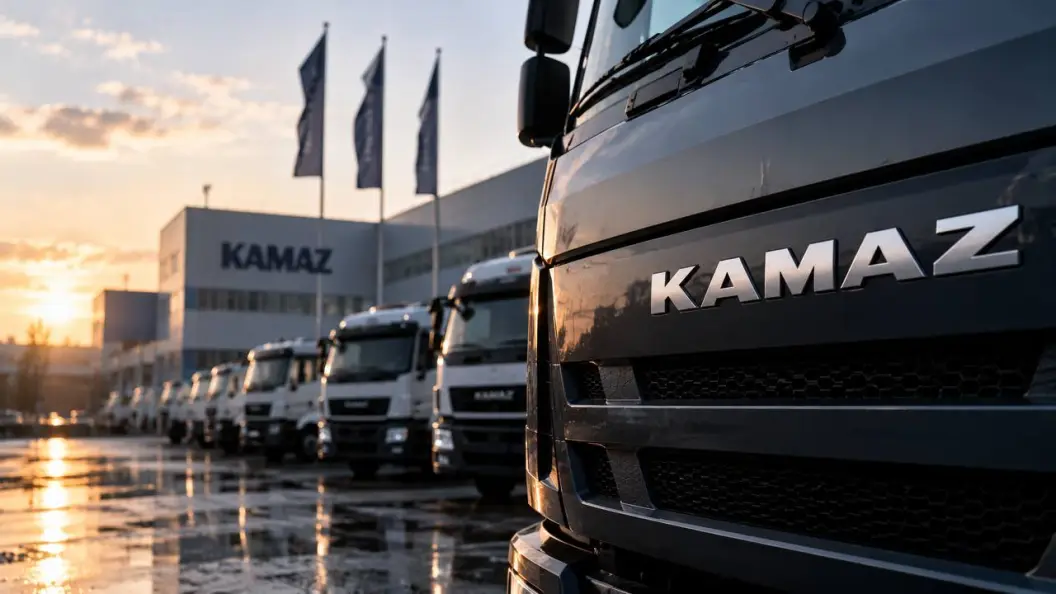
КАМАЗ по итогам января–сентября 2026 года улучшил результаты по РСБУ, однако компания по-прежнему остается убыточной. Выручка выросла на 5,5% год к году, до 214,23 млрд рублей, валовая прибыль увеличилась более чем вдвое, до 12,02 млрд рублей. Убыток от продаж сократился с 11,89 млрд до 3,69 млрд рублей, а чистый убыток снизился с 29,10 млрд до 18,90 млрд рублей.
Лента новостей
-

АЛРОСА рассмотрит новую дивполитику при растущем долге
-

КАМАЗ сокращает убытки, но дорогой долг мешает восстановлению
-

Спрос на контейнерные ЦОДы вырос после атак на инфраструктуру
-

Банки начали повышать ставки по рыночной ипотеке
-

Облигации заняли рекордную долю в финансировании компаний
-

«Яндекс» не снижает темп развития ИИ после атак на дата-центры
-

Акции НКХП растут, несмотря на обвал перевалки
-
Китай нарастил закупки угля из России более чем на треть
-
Ритейлеры сокращают офлайн-сети на фоне роста e-commerce
-
Ограничения Starlink становятся фактором для экспортёров на Черном море
-
Кредиторская задолженность бизнеса стала новым риском для облигаций
-
Продажи новых электромобилей в сентябре выросли в 2,5 раза
-
Импортозамещение в электроэнергетике планируют довести до 95%
-
Цифровой рубль готовят к внешнеторговым расчетам
-
Ввод жилья в России упал до минимума с 2021 года