Лидером остается Индонезия, которая за девять месяцев поставила 240,3 млн тонн, несмотря на снижение экспорта на 10%. Австралия увеличила отгрузки на 2%, до 151,2 млн тонн. При этом быстрее остальных крупных экспортеров наращивала поставки Монголия: ее результат вырос на 73%, до 24 млн тонн.
Основное сокращение отечественного экспорта пришлось на два крупнейших направления. Поставки в Турцию снизились на 32%, до 15,7 млн тонн, а в Китай на 26%, до 15,1 млн тонн. На китайском рынке дополнительное давление оказывает рост поставок из Монголии, тогда как в Турции одновременно снизился спрос на уголь для электростанций и выросли логистические издержки.
Частично компенсировать снижение удалось за счет Индии. Экспорт туда увеличился на 63%, до 9,6 млн тонн, превысив результат за весь 2025 год, когда было поставлено 7,4 млн тонн. Однако прироста на индийском направлении оказалось недостаточно, чтобы перекрыть сокращение продаж в Турции и Китае.
Проблема касается не только России. Мировая торговля некоксующимся углем за девять месяцев сократилась на 3,2%, до 602,5 млн тонн. BigMint ожидает, что по итогам года снижение составит 2–3%, а общий объем рынка окажется в пределах 829–836 млн тонн. Международное энергетическое агентство также ожидает дальнейшего снижения глобального экспорта энергетического угля на фоне более слабого импорта Китая и зрелых рынков.
Для отечественных поставщиков в этих условиях ключевым остается перераспределение экспорта в сторону Индии и других азиатских рынков. Однако возможности такого разворота будут зависеть от стоимости логистики и способности конкурировать с поставщиками, которые находятся ближе к основным центрам потребления.
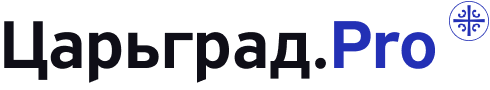
Россия опустилась на четвертое место по экспорту энергетического угля
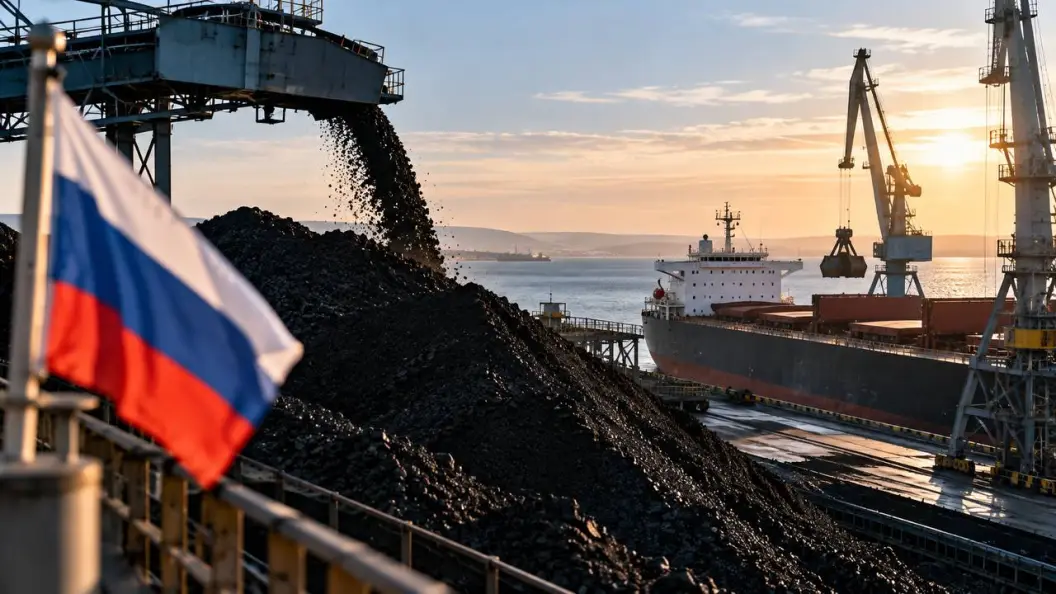
Россия по итогам января–сентября 2026 года выпала из тройки крупнейших мировых экспортеров некоксующегося угля. По данным BigMint, поставки сократились на 18,6%, до 42,5 млн тонн, что стало самым сильным снижением среди основных стран-поставщиков. Третье место заняла ЮАР, увеличившая экспорт на 8%, до 52,1 млн тонн.
Лента новостей
-
Минфин допустил смягчение налога на сверхдоходы
-
Минцифры утвердило рекомендации по защите ЦОДов от БПЛА
-
Россия опустилась на четвертое место по экспорту энергетического угля
-
«Бюро 1440» испытает спутниковую связь в Белоруссии
-
«Селигдар» увеличил добычу золота на 16%
-
Прибыль Т-Банка выросла в 3,3 раза
-
Прибыль НМТП от продаж упала на 87%
-
Банки не гарантируют реструктуризацию облигаций «Самолета»
-
Михельсон ожидает рост спроса на газ на 28%
-
Европа начинает отбор газа с низкими запасами
-
Дорогая недвижимость усиливает позиции в Москве
-
Операторов обяжут расширить LTE-покрытие
-
Торги топливом снова хотят ужесточить
-
Центробанки ускорили покупки золота и пересматривают места хранения
-
Облигационный рынок вырос почти вдвое, но риски распределены неравномерно