Покупатели ориентируются на ставки ниже текущего рынка
Большинство граждан России, которые уже откладывают средства на покупку недвижимости, рассматривают ипотеку при ставках, значительно ниже действующих рыночных условий. Согласно исследованию аналитического центра группы компаний «Гранель», 40% таких участников опроса ожидают снижения ставки до 5%, еще 26% ориентируются на диапазон 4–5%. При ставке 6–8% приобрести недвижимость готовы 20% опрошенных, диапазон 9–12% устраивает 11%, а кредит под 13–15% рассматривают только 3%. В исследовании участвовал 1571 респондент из городов России с населением более 1 млн человек.
Снижение стоимости кредита уже входит в финансовые планы части потенциальных покупателей. Сейчас 24% участников исследования откладывают деньги на недвижимость с расчетом на дальнейшее снижение ипотечных ставок, еще 7% формируют первоначальный взнос, не связывая свои накопления с динамикой стоимости кредита. Остальные 69% пока не откладывают средства на приобретение жилья. Среди тех, кто формирует накопления, часть планирует расширить существующее жилье, приобрести первую квартиру либо обеспечить недвижимостью ребенка.
Ожидания покупателей заметно расходятся с условиями рыночной ипотеки. По последним опубликованным Банком России данным, в июле средневзвешенная ставка по ипотечным жилищным кредитам, выданным без государственной поддержки, составляла 17,8% годовых. Средний показатель по всему ипотечному рынку находился на уровне 10,5%, поскольку в него входят льготные программы, а ставка по кредитам на покупку жилья по договорам долевого участия составляла 7,4%.
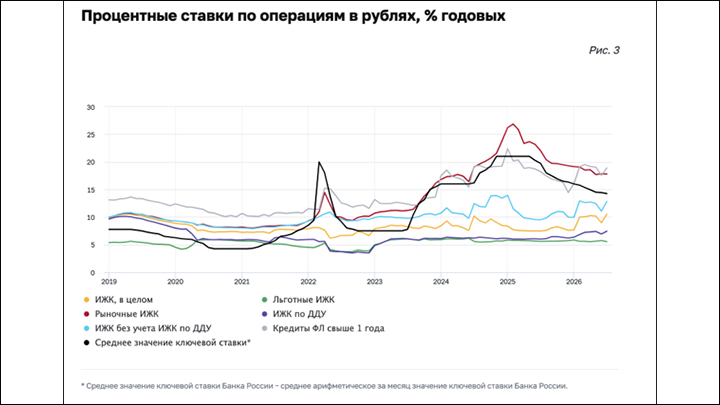
График Банка России показывает динамику ставок по ипотеке с 2019 года и сохраняющийся разрыв между рыночными и льготными кредитами. К середине 2026 года рыночная ипотека остается значительно дороже уровней, которые потенциальные покупатели называют приемлемыми. Скриншот сайта cbr.ru
Ключевая ставка Банка России с 11 сентября составляет 14% годовых. Регулятор сохранил ее на этом уровне, указав на ускорение текущего роста цен в летние месяцы и сохранение повышенной кредитной активности. При таком уровне ключевой ставки массовое возвращение рыночной ипотеки к значениям, которые участники исследования называют приемлемыми, пока требует дальнейшего снижения стоимости денег в экономике.
Высокая ставка меняет структуру рынка жилья
Статистика ипотечного рынка в 2026 году выглядит лучше показателей прошлого года, однако значительная часть выдач сохраняет зависимость от государственной поддержки. По данным Аналитического центра ДОМ РФ, за январь — август банки предоставили 663 тыс. ипотечных кредитов на 3 трлн рублей, что на 32% больше в годовом выражении как по количеству, так и по объему. При этом на программы господдержки пришлось 61% всей выданной суммы. В августе банки оформили 87 тыс. кредитов на 377 млрд рублей, из которых льготные программы обеспечили 214 млрд рублей.
Динамика непосредственно на рынке новостроек остается слабее. В августе застройщики реализовали 1,8 млн кв. м жилья на 357 млрд рублей, что на 16% меньше результата августа прошлого года. За восемь месяцев продажи составили 14,6 млн кв. м и формально увеличились на 2%, однако превышение прошлогоднего результата обеспечили всплески спроса в январе и июне. Без этих двух месяцев совокупный объем реализации оказался бы примерно на 10% ниже прошлогоднего.
Строительный рынок постепенно реагирует на изменение спроса. В августе запуск новых проектов сократился на 23% год к году, до 2,7 млн кв. м. Соотношение распроданности жилья и строительной готовности снизилось с 73% в начале года до 68% к 1 сентября, а площадь объектов, где темпы продаж отстают от стадии строительства, достигла 34,7 млн кв. м. Общий объем строящегося жилья по договорам долевого участия составлял 120,6 млн кв. м.
Сокращается и ввод жилья. За январь — август в стране сдали 58,1 млн кв. м, на 14% меньше, чем за тот же период 2025 года. В многоквартирном строительстве ввод вырос на 8%, до 21,9 млн кв. м, тогда как индивидуальное жилищное строительство сократилось на 23%, до 36,2 млн кв. м. Таким образом, увеличение ипотечных выдач пока сопровождается снижением ряда физических показателей жилищного рынка.
Текущая структура спроса объясняет значение льготного кредитования для новостроек. Государственная программа «Семейная ипотека» в 2026 году предусматривает ставку 6% на весь срок кредита и действует до 2030 года. Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области максимальный размер льготного кредита составляет 12 млн рублей, для остальных регионов 6 млн рублей, а первоначальный взнос установлен на уровне не менее 20%.
Ставка в 6% находится в диапазоне, который значительная часть участников исследования «Гранель» уже считает приемлемым для приобретения недвижимости. Рыночная ставка в 17,8% превышает этот уровень почти втрое, что сохраняет существенную разницу между условиями для семей, имеющих доступ к государственной программе, и остальными потенциальными заемщиками.
Жилищная доступность связана с демографической политикой
Улучшение жилищных условий является одним из направлений семейной и демографической политики. В утвержденной правительством Стратегии действий по реализации семейной и демографической политики и поддержке многодетности до 2036 года отдельной задачей обозначена поддержка семей при улучшении жилья. При подготовке документа Минтруд указывал, что стратегии предшествовали исследования факторов, которые препятствуют рождению детей или способствуют ему.
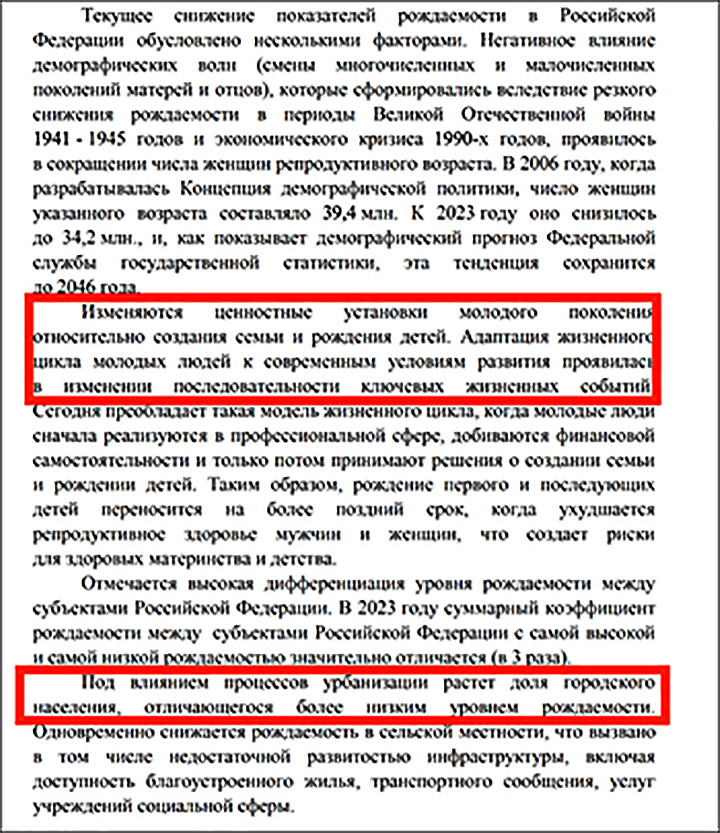
При этом, в Стратегии действий по реализации семейной и демографической политики и поддержке многодетности до 2036 года среди основных факторов, влияющих на рождаемость, выделяются изменение ценностных установок молодого поколения и урбанизация. Скриншот сайта http://static.government.ru/
В стратегии повышение рождаемости связано с благосостоянием семьи, качеством жизни и доступностью семейной инфраструктуры. Минтруд указывает, что демографические решения зависят от комплекса обстоятельств, среди которых материальное положение домохозяйства и условия проживания рассматриваются вместе с возможностью совмещать семью и профессиональную деятельность. Ожидаемый результат реализации стратегии к 2036 году предусматривает повышение суммарного коэффициента рождаемости как минимум до 1,8.
Связь жилищной политики с поддержкой рождения детей отражена и в действующих мерах. Материнский капитал разрешено использовать для первоначального взноса или погашения ипотечного кредита, многодетным семьям предоставляется выплата до 450 тыс. рублей на погашение жилищного займа, а программа семейной ипотеки сохраняет ставку 6%. В 2026 году правительство также поручило Минфину и Минстрою проработать дифференциацию ставки семейной ипотеки в зависимости от количества детей.
Исследование «Гранель» показывает масштаб разрыва между текущей стоимостью рыночного кредита и уровнем, при котором потенциальные покупатели готовы активнее выходить на рынок. Пока рыночная ипотека остается около 18%, основная доступность кредитного механизма для семей обеспечивается государственными программами, тогда как статистика новостроек фиксирует снижение текущих продаж и замедление запуска новых проектов.
Влияние жилищной доступности на демографию при этом нельзя сводить исключительно к ипотечной ставке, поскольку Минтруд относит к факторам рождения детей материальное положение семьи, инфраструктуру, здоровье и возможность совмещать родительство с работой. Доступ к подходящему жилью официально включен в тот же комплекс условий, в связи с этим стоимость ипотеки одновременно остается показателем состояния рынка недвижимости и одним из элементов государственной семейной политики.