Ставка останется двузначной
Банк России направил в Госдуму обновленный проект Основных направлений денежно-кредитной политики на 2027–2029 годы. В документ включено решение от 11 сентября о сохранении ключевой ставки на уровне 14%, добавлены новые бюджетные параметры и календарь заседаний на 2027 год. Базовый сценарий предполагает возвращение инфляции к 4% уже в следующем году, однако средняя ставка останется в диапазоне 10,5–12,5%.
К концу июля 2026 года Банк России снизил ключевую ставку с 21 до 14%, после чего в сентябре взял паузу. Регулятор объяснил это усилением текущего ценового давления, ситуацией на топливном рынке, повышенными инфляционными ожиданиями и неопределенностью вокруг бюджетных параметров. Эльвира Набиуллина по итогам заседания 11 сентября заявила:
Сегодня мы приняли решение сохранить ключевую ставку на уровне 14% годовых.
В базовом сценарии годовая инфляция по итогам 2026 года составит 6–7%, а в 2027 году должна снизиться до целевых 4%. При такой траектории средняя ключевая ставка в следующем году составит 10,5–12,5%, в 2028 году опустится до 8–9%, а в 2029-м выйдет на 7,5–8,5%, то есть на уровень, который ЦБ оценивает как долгосрочно нейтральный. После роста ВВП на 0–1% в текущем году регулятор ожидает увеличение экономики на 1,5–2,5% ежегодно в 2027–2029 годах.
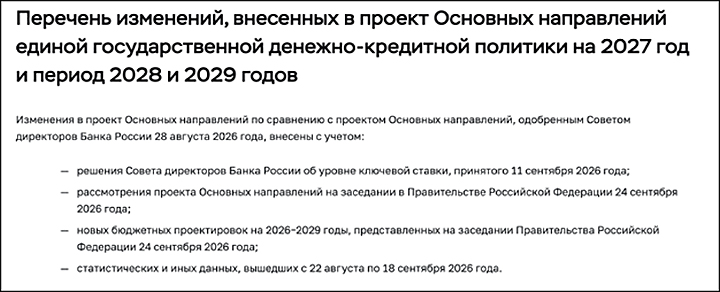
Основания, по которым Банк России обновил проект денежно-кредитной политики после его первоначального одобрения 28 августа. Список показывает, что документ был скорректирован с учетом сентябрьского решения по ставке, новых бюджетных проектировок и свежей макроэкономической статистики. Скриншот сайта cbr.ru
Траектория денежно-кредитной политики за несколько месяцев стала заметно жестче. Еще в апрельском прогнозе Банк России закладывал среднюю ставку на 2027 год в диапазоне 8–10%, тогда как теперь нижняя граница поднята до 10,5%, а верхняя до 12,5%. При этом прогноз долгосрочных темпов роста экономики остался на уровне 1,5–2,5%.
Кредитная активность при таких условиях будет расширяться умеренно. В 2027 году требования банковской системы к экономике, согласно базовому сценарию, увеличатся на 6–11%, требования к организациям на 7–12%, а ипотечный портфель на 7–12%. Более заметное смягчение появляется в дезинфляционном сценарии, где повышение производительности позволяет расширять предложение быстрее: средняя ставка тогда составляет 9–11%, а ВВП прибавляет 2,5–3,5%.
При этом сам Банк России оценивает проинфляционный сценарий как более вероятный по сравнению с дезинфляционным. В нем рост цен в 2027 году составляет 4,5–5,5%, средняя ключевая ставка сохраняется в диапазоне 13–15%, а ВВП увеличивается лишь на 1–2%. Регулятор отдельно признает, что денежно-кредитная политика не способна устранить ограничения со стороны предложения, поскольку ее задача в такой ситуации состоит в сдерживании вторичных эффектов через совокупный спрос и инфляционные ожидания.
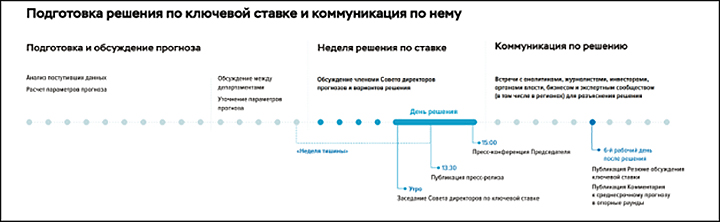
Банк России раскрывает полный цикл подготовки решения по ключевой ставке — от анализа макроэкономических данных до публикации пресс-релиза и разъяснений после заседания. Схема показывает, как формируется и сопровождается денежно-кредитная политика, параметры которой заложены в проект на 2027–2029 годы. Скриншот сайта cbr.ru
Бюджет меняет расчеты
Главное изменение второй редакции проекта связано с государственными финансами. После рассмотрения новых бюджетных проектировок правительством 24 сентября Банк России добавил отдельный раздел о бюджетной политике на 2026–2029 годы. В нем указано, что базовую цену нефти в бюджетном правиле предлагается снизить до $50 за баррель с 2027 года и сохранить на этом уровне до 2029-го. По оценке Минфина, структурный первичный дефицит должен сократиться до 0,6% ВВП в 2027 году, до 0,2% в 2028-м и до нулевого уровня в 2029 году.
При этом основной макроэкономический прогноз ЦБ пока построен на прежних предпосылках. В базовом сценарии заложен структурный первичный дефицит на уровне 1% ВВП в 2027 году и 0,5% в 2028-м, после чего показатель должен обнулиться в 2029 году. Банк России прямо указывает, что новые параметры бюджетной политики войдут в обновленный среднесрочный прогноз, публикация которого намечена на 23 октября. Таким образом, диапазон средней ставки 10,5–12,5% на 2027 год еще не учитывает сентябрьские бюджетные проектировки в полном объеме.
Новая бюджетная траектория предполагает меньший стимулирующий импульс по сравнению с июльскими предпосылками ЦБ, хотя относительно планов, действовавших до пересмотра бюджета в 2026 году, влияние государственных расходов остается значительным. Федеральные расходы в номинальном выражении продолжат увеличиваться, а объем ненефтегазовых доходов Минфин оценивает в 14,4–14,6% ВВП. Снижение базовой цены нефти, согласно документу, должно уменьшить зависимость государственных финансов от внешней конъюнктуры и поддержать накопление ликвидной части ФНБ.
Для денежно-кредитной политики бюджет имеет прямое значение, поскольку ЦБ учитывает государственные расходы при оценке совокупного спроса. В сентябрьском резюме обсуждения ставки регулятор отметил, что более медленное сокращение структурного первичного дефицита потребовало бы более сдерживающего воздействия денежно-кредитной политики на кредит и внутренний спрос. Одновременно среди факторов инфляции в 2026 году ЦБ выделяет налоговые и тарифные изменения, ситуацию с нефтепродуктами и временное сокращение производственных возможностей в отдельных отраслях.
Инвестиции определят траекторию
Состояние инвестиций становится одним из ключевых показателей для оценки эффекта действующей политики. Сам Банк России отмечает, что во второй половине 2025-го и первой половине 2026 года охлаждение инвестиционного спроса оказалось сильнее потребительского. В июльском прогнозе диапазон изменения валового накопления основного капитала на 2026 год был понижен до минус 1,5% — плюс 0,5%, тогда как еще весной ЦБ ожидал рост на 0–2%.
Одновременно дальнейший прогноз Банка России предполагает восстановление инвестиций по мере снижения процентных ставок. На 2027 год ЦБ ожидает увеличение валового накопления основного капитала на 2–4%, причем среди источников восстановления называет вложения в производственные мощности, государственные инфраструктурные проекты и накопленный эффект смягчения денежно-кредитных условий.
Такое сочетание показателей фиксирует основное ограничение нынешнего сценария. Сохранение жестких денежных условий сдерживает внутренний спрос и помогает снижению инфляции, однако дорогой заемный капитал одновременно влияет на инвестиционную активность, от которой зависит расширение предложения в последующие годы. ЦБ в собственном дезинфляционном сценарии связывает более низкую ставку именно с ускорением производительности, внедрением технологий и увеличением производственных возможностей. При таких условиях экономика способна расти на 2,5–3,5% в 2027 году при инфляции 3–4% и средней ставке 9–11%.
В базовом варианте пространство заметно уже: инфляция возвращается к 4%, рост ВВП остается в коридоре 1,5–2,5%, а стоимость денег сохраняется двузначной большую часть 2027 года. Если реализуется проинфляционный сценарий, средняя ставка останется на уровне 13–15%, одновременно темпы роста экономики снизятся до 1–2%.
Следующей контрольной точкой станет прогноз Банка России 23 октября, когда регулятор включит в расчеты новые бюджетные параметры. Обновление покажет, насколько более быстрое сокращение структурного первичного дефицита влияет на ожидаемую траекторию ставки. Пока проект Основных направлений предусматривает постепенную нормализацию денежно-кредитных условий вплоть до 2029 года, причем ускорение экономического роста выше диапазона 1,5–2,5% в документах ЦБ связано прежде всего с расширением производственного потенциала и повышением производительности.