Длинный долг подорожал
Доходности длинных облигаций федерального займа к началу октября поднялись выше 17% годовых, хотя ключевая ставка Банка России с середины сентября остается на уровне 14%. Одновременно растет стоимость корпоративного долга, расширяются кредитные спреды у эмитентов с более низкими рейтингами, а новый бюджет уже предусматривает увеличение процентных расходов государства. Сочетание этих факторов показывает, что напряжение на рынке ОФЗ постепенно распространяется на стоимость капитала во всей экономике.
По данным Банка России на 1 октября, доходность десятилетних государственных бумаг достигла 16,86%, пятнадцатилетних составила 17,04%, двадцатилетних 17,14%, а тридцатилетних 17,21%. Еще 10 сентября тридцатилетняя точка кривой находилась на уровне 16,26%, то есть меньше чем за месяц стоимость долгосрочного заимствования выросла почти на один процентный пункт. При этом доходность трехмесячных бумаг за тот же период снизилась с 13,28 до 11,73%.
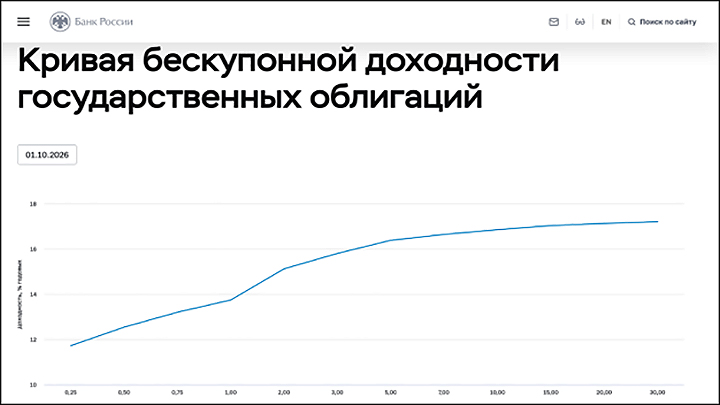
Кривая бескупонной доходности Банка России на 1 октября показывает резкий рост доходностей по мере увеличения срока обращения госбумаг: на длинном конце они превышают 17% годовых. Скриншот сайта cbr.ru
Такая конфигурация кривой показывает, что участники рынка допускают дальнейшее снижение ключевой ставки на коротком горизонте, однако за вложения на десять, двадцать или тридцать лет требуют значительно более высокую премию. В долгосрочной доходности учитывается ожидаемая инфляция, объем будущего предложения облигаций, бюджетные риски и неопределенность относительно процентной политики. В результате снижение текущей ключевой ставки уже не приводит к сопоставимому удешевлению длинных денег.
Напряжение проявилось и на первичном рынке. Минфин 30 сентября признал несостоявшимся аукцион по размещению ОФЗ-ПД серии 26228 с погашением в 2030 году. В официальном сообщении ведомства причиной названо «отсутствие заявок по приемлемым уровням цен». Для сравнения, в мае этот выпуск размещался со средневзвешенной доходностью 13,92%, а в июне с доходностью 14,07%. К концу сентября условия, которые предлагал рынок, Минфин принимать уже не стал.
Ситуация развивается на фоне действующей ключевой ставки 14%. Совет директоров Банка России 11 сентября сохранил ее без изменений, указав на усиление текущего ценового давления и неопределенность бюджетной траектории. Регулятор отдельно отметил:
Если параметры бюджетной политики будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жесткая денежно-кредитная политика, чем в базовом сценарии.
ОФЗ задают цену корпоративного долга
Доходность государственных бумаг имеет значение далеко за пределами федерального бюджета, поскольку ОФЗ служат базовым ориентиром для рублевых долговых инструментов. Корпоративная облигация сопоставимого срока несет дополнительный кредитный риск, в связи с чем инвестор обычно требует премию относительно государственного выпуска. Когда сама безрисковая кривая поднимается к 17%, приемлемая стоимость долгосрочного финансирования для бизнеса смещается еще выше.
На 1 октября индикативная доходность широкого индекса корпоративных облигаций Московской биржи составляла 16,63% при дюрации около 684 дней. Для бумаг компаний высокого кредитного качества из сегмента AA–AAA показатель находился около 16,1%. Эти значения относятся преимущественно к значительно более коротким бумагам, чем ОФЗ на 15–30 лет, из-за чего прямое сравнение процентов без учета срока некорректно. Сам факт сохранения корпоративных ставок в районе 16% при сроке около двух лет показывает, насколько дорогим остается рыночное фондирование.
Банк России еще по итогам августа зафиксировал расширение спредов корпоративных облигаций к ОФЗ, причем наиболее заметно этот процесс затронул бумаги с более низким кредитным качеством. Регулятор связывал динамику с реализацией кредитного риска в сегменте высокодоходных выпусков. Одновременно в сентябрьском бюллетене ЦБ отмечалось, что размещения корпоративных облигаций в июле и августе отставали от прошлогодней траектории.
Дополнительную нагрузку создает крупный объем предстоящего рефинансирования. По оценке «Эксперт РА», в течение 2026 года компаниям предстоит погасить около 3,4 трлн рублей облигаций без учета оферт, что в 2,5 раза превышает объем погашений годом ранее. В первом полугодии агентство зафиксировало дефолты по облигациям восьми компаний, преимущественно из рейтинговых категорий BB и B. В том же исследовании отмечается сокращение прибыли организаций по итогам первого квартала на 26,5% год к году и рост доли убыточных предприятий с 31,6 до 36,9%.
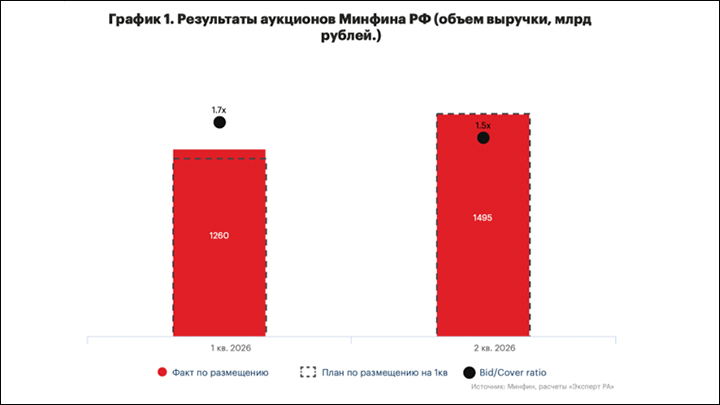
Во втором квартале Минфин увеличил объем размещений ОФЗ до 1,495 трлн рублей, при этом соотношение спроса к предложению снизилось с 1,7 до 1,5. государству приходится занимать все больше на рынке, где запас спроса постепенно сокращается. Скриншот сайта raexpert.ru
При таком сочетании показателей рост ОФЗ действует через несколько каналов. Для компаний увеличивается стоимость выпуска новых облигаций, рефинансирование старых долгов требует более высокого купона, а инвестиционные проекты проходят расчет окупаемости уже при иной цене капитала. Одновременно банки и институциональные инвесторы получают возможность покупать государственные бумаги с высокой доходностью и минимальным кредитным риском, что повышает требования к премии при вложениях в корпоративный сектор.
Проценты становятся статьей бюджета
Высокая доходность государственных бумаг постепенно закрепляется и в федеральных расходах. Согласно пояснительной записке к внесенному в Госдуму проекту бюджета, на процентные платежи по госдолгу предполагается направить 4,57 трлн рублей в 2027 году, 5,29 трлн в 2028-м и 5,68 трлн в 2029-м. Совокупно за три года получается около 15,5 трлн рублей. В действующем бюджетном плане на 2026 год обслуживание долга оценивалось приблизительно в 3,9 трлн рублей.
Рост рыночной доходности не означает немедленного удорожания всего государственного долга, поскольку купон по уже выпущенным ОФЗ с фиксированной ставкой сохраняется до погашения. Эффект накапливается по мере новых заимствований и замещения погашаемых выпусков более дорогими бумагами, тогда как обязательства с плавающей ставкой реагируют быстрее. При сохранении высоких доходностей значительная стоимость фондирования фиксируется на несколько последующих лет.
Здесь возникает связь денежно-кредитной и бюджетной политики. Высокая ставка поддерживает доходность ОФЗ, новая стоимость заимствований постепенно увеличивает расходы бюджета, а финансирование дефицита требует новых размещений. Дополнительное предложение государственных бумаг при ограниченном спросе может поддерживать повышенную доходность, если инвесторы требуют премию за длительный срок. Минфин еще в бюджетных материалах на 2026–2028 годы указывал, что главным источником финансирования дефицита останутся внутренние заимствования и что долговая политика будет ориентирована на минимизацию стоимости привлечения средств.
На корпоративном рынке тот же процесс имеет более жесткие последствия, поскольку компания не располагает бюджетным ресурсом для постоянного увеличения процентных расходов. По мере погашения старых выпусков часть эмитентов сталкивается с необходимостью занимать по ставкам, существенно превышающим стоимость долга прошлых лет. Чем дольше государственная кривая остается в районе 16–17%, тем больше выпусков проходит через такое рефинансирование.
В результате уровень госдолга относительно ВВП сам по себе дает неполное представление о нагрузке на экономику. При высокой стоимости заимствований быстрее растут процентные расходы бюджета, государственные бумаги повышают ориентир для корпоративного долга, а дорогой капитал ограничивает круг инвестиционных проектов, способных обеспечить необходимую доходность. Динамика длинных ОФЗ в начале октября показывает, что долговой рынок сейчас закладывает более жесткие финансовые условия, чем можно было бы предположить исходя только из снижения ключевой ставки с пиковых уровней.