Что происходит с потреблением
Годовой показатель роста расходов маскирует резкое замедление внутри года. Если весной потребительские расходы росли примерно на полтора процента в месяц, то летом рост сжался до двух десятых процента. Иными словами, потребление ещё растёт в сравнении с прошлым годом, но набранный импульс почти иссяк, и текущая динамика указывает на затухание.
Причина кроется в доходах. Рост зарплат, который остаётся главным источником потребительских трат, замедляется вслед за падением прибыли компаний, а реальные доходы прибавляют совсем скромно. Пока спрос поддерживается двумя временными подпорками: кредитами и сокращением сбережений, когда люди чуть меньше откладывают и чуть больше тратят. Обе подпорки неустойчивы: кредитная нагрузка не может расти бесконечно, а норма сбережений имеет предел снижения. Показательно, что продукты питания ещё тянут спрос вверх, тогда как непродовольственные товары, включая автомобили, уже начали слабеть. Это первый явный признак того, что потребитель перешёл в режим экономии.
Почему это по-разному бьёт по ритейлу
Продовольственный и непродовольственный сегменты розницы ведут себя в кризис противоположным образом, и в этом ключ к пониманию расстановки сил.
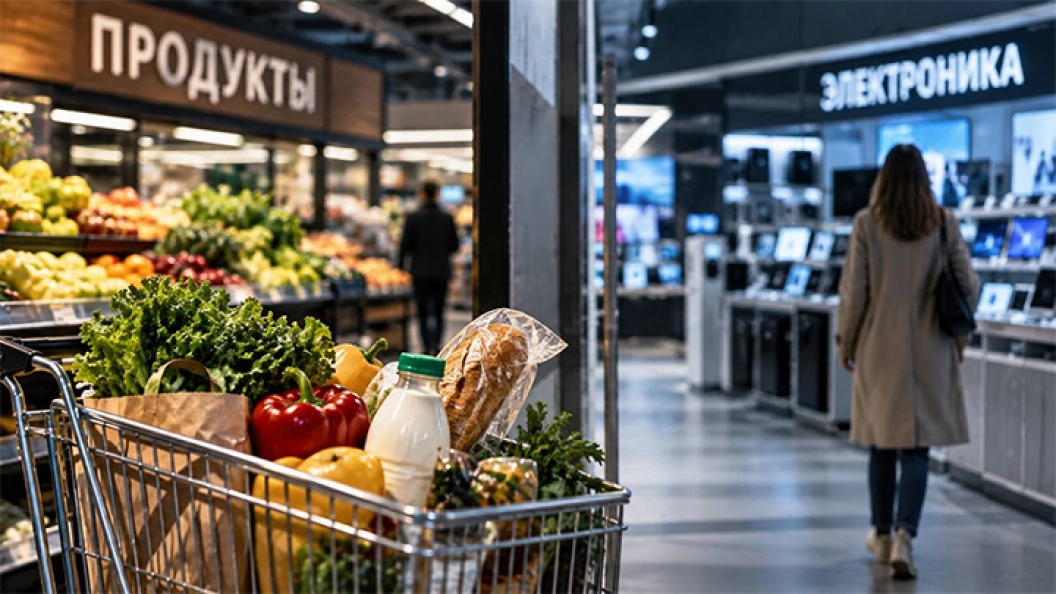
Продукты питания относятся к обязательным тратам, от которых потребитель не отказывается даже при снижении доходов. Поэтому выручка продуктовых сетей, таких как X5 и Лента, сохраняет устойчивость даже в период охлаждения спроса. Более того, режим экономии играет продуктовым лидерам на руку: покупатель, стремящийся сократить расходы, уходит в жёсткие дискаунтеры, а у крупнейших сетей есть собственные форматы этого сегмента, например Чижик у X5, которые растут двузначными темпами. Таким образом, экономия потребителя не уводит выручку из сектора, а перераспределяет её внутри него в пользу дискаунтеров, которыми владеют те же лидеры.
Необязательное потребление, напротив, режут первым. Электроника, одежда, мебель и автомобили относятся к категории товаров, покупку которых легко отложить. Поэтому по продавцам этого сегмента, от М.Видео до Fix Price, спад спроса бьёт напрямую. Именно здесь охлаждение спроса быстрее всего отражается в падении трафика и продаж, поскольку потребитель откладывает необязательные покупки до лучших времён или до снижения ставок по кредитам, которые эти покупки финансируют.
Что происходит с торговыми центрами
Торговые центры оказались ровно на линии удара. Их экономика держится на непродовольственных арендаторах и на посещениях ради досуга, а именно досуг и необязательные покупки потребитель сокращает в первую очередь. Когда люди реже покупают одежду и технику, у моллов проседает трафик, за ним выручка магазинов-арендаторов, а следом и переговорная сила самих центров по арендным ставкам.
Прямых бумаг чистых торговых центров на бирже почти нет, поэтому эта тема доходит до инвестора опосредованно, через самих ритейлеров. Устойчивость якорных продуктовых сетей помогает моллам удерживаться, поскольку продуктовый гипермаркет генерирует стабильный поток посетителей. Слабость же непродовольственных арендаторов давит на торговые центры, сокращая их доходы. Охлаждение дискреционного спроса бьёт по недвижимости торговых центров даже без прямого биржевого инструмента, через ухудшение показателей арендаторов.
Как расставить приоритеты в остывающем спросе
Логика поведения в условиях остывающего спроса сводится к приоритету защиты над ростом. Разумнее делать ставку на продуктовые сети с дискаунтерами и дивидендами, такие как X5 и Лента, которые сохраняют выручку и даже забирают долю рынка у конкурентов за счёт перетока экономных покупателей в их дискаунтеры. Дискреционный сегмент и истории, завязанные на торговые центры, в текущих условиях выглядят уязвимее, и их разворот наступит только тогда, когда снижение ключевой ставки оживит спрос на необязательные покупки.
Здесь важна принципиальная оговорка. Защита в данном случае означает относительную устойчивость, а не рост. Высокая ставка бьёт и по продуктовым сетям через дорогой долг и растущие зарплаты персонала: именно из-за этого у Магнита случился первый за двадцать лет убыток, а прибыль X5 снизилась. Продуктовый ритейл сейчас представляет собой тихую гавань, а не историю роста. Настоящий разворот дискреционного спроса и восстановление торговых центров придут только со снижением ставки, которое вернёт потребителю возможность и желание совершать необязательные покупки. До этого момента продуктовые сети с дискаунтерами остаются наиболее защищённой позицией в секторе, а всё, что зависит от готовности потребителя тратить сверх необходимого, несёт повышенный риск.