Что показывает сравнение цифр
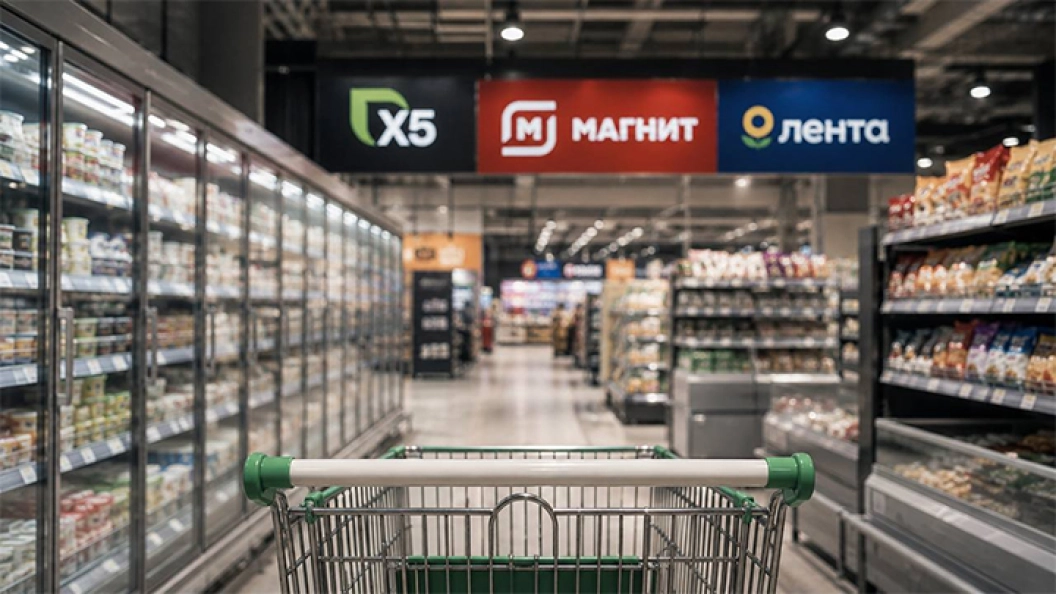
По итогам 2025 года выручка X5 составила 4 642 млрд рублей, Магнита 3 509,2 млрд рублей, Ленты 1 103,7 млрд рублей. X5 остаётся крупнейшим игроком с почти двукратным отрывом от ближайшего конкурента. По EBITDA расстановка сохраняется: 273,1 млрд рублей у X5, 169,3 млрд у Магнита, 83,7 млрд у Ленты.
Принципиальное расхождение проявляется на уровне чистой прибыли. X5 заработала 94,8 млрд рублей, Лента 38,2 млрд рублей, а Магнит зафиксировал убыток 16,6 млрд рублей. Причина убытка Магнита не операционная, а долговая: соотношение чистого долга к EBITDA у компании составляет 2,9x, тогда как у X5 оно равно 0,84x, а у Ленты всего 0,6x. При высокой ключевой ставке обслуживание долга поглощает операционную прибыль Магнита целиком, переводя итоговый результат в минус. Лента при этом демонстрирует наиболее консервативный баланс из трёх компаний, а её выручка выросла на 24,2% год к году.
Дивиденды за 2025 год выплатила только X5: собрание акционеров в июне 2026 года утвердило финальные дивиденды 245 рублей на акцию, что обеспечило доходность около 13%. Магнит и Лента дивиденды не выплачивали, направив средства на снижение долга и финансирование сделок по поглощению.
Три стратегии консолидации рынка
Рынок продуктового ритейла активно консолидируется, и все три компании ведут агрессивную политику слияний и поглощений, но с разными акцентами.
Лента стала самым активным игроком на рынке поглощений. В июле 2025 года она купила 72 магазина уральской сети «Молния», в конце 2025 года приобрела 67% дальневосточной сети «Реми», а в январе 2026 года вышла на рынок товаров для дома и ремонта, купив сеть «OBI Россия» и начав её ребрендинг в «Дом Лента». Это выход за пределы традиционного продуктового формата в новую товарную категорию.
Магнит консолидировал результаты дальневосточной сети «Самбери» с января 2024 года и премиальной сети «Азбука вкуса» с мая 2025 года, расширяя географию и премиальный сегмент. X5 завершила корпоративную реорганизацию с переездом в Россию, и с января 2025 года её акции торгуются на Московской бирже. В мае и июле 2026 года для развития логистики и франшизы компания приобрела крупных дистрибьюторов «ВКТ» и «Город 77», а выручка её цифровых бизнесов выросла на 42,8% за 2025 год.
Все три сети развивают доставку, наращивают продажи кофе и выпечки, запускают кобрендинговые карты с повышенным кешбэком: X5 совместно с Альфа-Банком выпустила карту «Апельсин», Магнит готовит похожий продукт с ВТБ. При этом Магнит закрыл свой маркетплейс «Магнит Маркет», не выдержав конкуренции с Wildberries, Ozon и Яндекс Маркетом, тогда как постаматная сеть 5Post от X5 поставила рекорд в более чем 46 млн заказов за 2025 год.
Как устроена экономика продуктового ритейла
Фундаментальная бизнес-модель крупного продуктового ритейла строится на высокой оборачиваемости капитала при минимальной рентабельности, а не на высоких наценках, как часто принято думать. Магазин зарабатывает не на большой марже с каждой продажи, а на огромном количестве быстрых продаж товаров с коротким сроком хранения.
Экономика сектора описывается несколькими ключевыми показателями. Валовая маржа, то есть разница между выручкой и себестоимостью проданных товаров, в продуктовом ритейле составляет в среднем 22-25% от выручки. За счёт этих средств компания финансирует всю операционную деятельность. После вычета фонда оплаты труда, аренды и логистики остаётся EBITDA на уровне 6-8% от выручки, отражающая операционную эффективность. Итоговая маржа чистой прибыли после налогов и обслуживания долга составляет всего 1,5-3% от выручки. По итогам 2025 года этот показатель у Магнита составил 2,57%, у Ленты 3,71%, а у X5 лишь 1,72%.
Именно поэтому ключом к прибыльности в ритейле является скорость оборота, а не маржинальность отдельной сделки. При марже чистой прибыли в 2% компания зарабатывает прибыль только за счёт того, что прокручивает свой капитал многократно за год. Товар закупается, быстро продаётся, выручка снова вкладывается в закупку, и так десятки раз за период. Математически эта логика описывается через модель Дюпона, которая раскладывает рентабельность капитала на три компонента: маржу, оборачиваемость активов и финансовый рычаг. В ритейле низкая маржа компенсируется высокой оборачиваемостью, и именно баланс этих факторов определяет, какая из сетей эффективнее превращает выручку в доход для акционера.
Снижение ключевой ставки в течение 2026-2027 годов окажет разное влияние на три компании. Для Магнита с его долговой нагрузкой 2,9x это критически важный фактор восстановления прибыльности, поскольку удешевление обслуживания долга напрямую вернёт чистую прибыль в положительную зону. Для X5 и Ленты с их низким долгом эффект будет умеренным, а их устойчивость определяется прежде всего операционной эффективностью и успехом стратегий поглощения.