Почему падение Озона утянуло Сегежу
АФК «Система» владеет 31,8% Озона, поэтому обвал маркетплейса напрямую бьёт по стоимости холдинга. Цена «Системы» представляет собой сумму долей в портфельных компаниях, и переоценка крупнейшего актива мгновенно уменьшает эту сумму. Бумаги холдинга на пике теряли около 17%.
Дальше срабатывает эффект домино внутри периметра холдинга. Сегежа не имеет к электронной торговле никакого отношения, это лесопромышленный бизнес, однако она тоже входит в структуру «Системы» и оказалась среди аутсайдеров дня. Механика проста: когда стоимость закредитованного холдинга падает, рынок распродаёт всё, что находится под его зонтиком, а слабые и низколиквидные бумаги вроде Сегежи снижаются быстрее остальных. Мы уже разбирали уязвимость складской инфраструктуры маркетплейсов в июле, когда под ударом оказались склады Wildberries, и тогда рынок реагировал зеркально: наказывал единственную публичную бумагу сектора за чужой пожар.
Почему рынок не закладывал этот риск заранее
Атаки на склады маркетплейсов идут с лета, но первой под удар попадала инфраструктура Wildberries. Каждый такой эпизод рынок трактовал в пользу Озона: конкурент теряет мощности, значит, к Озону перетекут обороты и доля рынка. В результате после каждой просадки бумага быстро отыгрывала падение и ещё накануне обвала держалась около 2 900 рублей.
Риск удара по собственным складам в цене фактически не сидел, хотя лежал на поверхности. Тот же оптимизм капитал переносил и на Яндекс как на второго очевидного бенефициара. Логика перетока оборотов от пострадавшего конкурента работала ровно до того момента, пока под ударом не оказался сам Озон, и тогда стало ясно, что рынок оценивал только одну сторону симметричного риска.
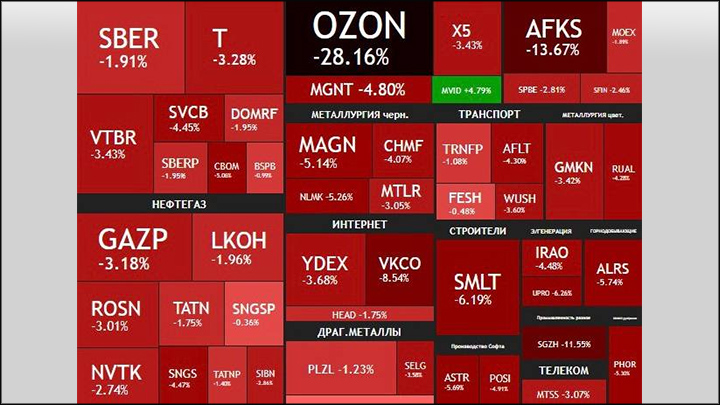
Российский рынок акций падает на фоне ударов БПЛА по складам Ozon. Скриншот: соцсети
Почему удар по конкуренту не подарок, а предупреждение
Физический риск здесь одинаков для всех. Большой распределительный центр уязвим независимо от того, чей логотип висит на воротах, и это касается любого крупного маркетплейса и ритейлера, а не только того, чьи склады под ударом в конкретный момент.
Отсюда следует вывод, который рынок упорно игнорирует: удар по одному игроку является не источником прибыли для другого, а напоминанием, что под угрозой находится вся отрасль. Показательно, что прямо в день обвала Озона инвесторы наступают на те же грабли и разгоняют бумаги М.Видео как очередного мнимого бенефициара, повторяя ту же ошибку, которая только что материализовалась убытком по Озону.
Паника или новая реальность для Озона
Прямой ущерб пока выглядит ограниченным, и не случайно от внутридневного минимума бумага быстро отскочила: первая реакция оказалась во многом панической. Логистика Озона распределена по десяткам центров по всей стране, поэтому по-настоящему опасен не отдельный прилёт, а планомерная серия атак, и именно этот сценарий сейчас разыгрывается.
Переоценка при этом всё равно оправдана. Стоимость Озона держится на ожиданиях будущего роста, а любая угроза этому росту требует более высокой премии за риск. Рынок закладывает не разовый убыток, а новую постоянную статью расходов на охрану, страхование и резервные мощности, и остаётся она с сектором надолго. Это структурный сдвиг в экономике всей отрасли электронной торговли: то, что прежде считалось надёжным и предсказуемым активом с понятной траекторией роста, теперь несёт в себе постоянный геополитический риск, который придётся закладывать в оценку каждой компании сектора вне зависимости от того, чьи склады пострадали последними.