Что присудил суд
Иск подало ООО «ЗН Снабжение», структура холдинга «Зарубежнефть», ещё в мае 2026 года. На заседании 15 октября суд полностью удовлетворил требования, взыскав около 4,3 млрд рублей солидарно с ПАО «ЕвроТранс» и его дочернего ООО «Трасса ГСМ». Речь идёт о задолженности за поставленное топливо: «Зарубежнефть» была одним из поставщиков оператора, и неоплаченные обязательства вылились в многомиллиардное требование.
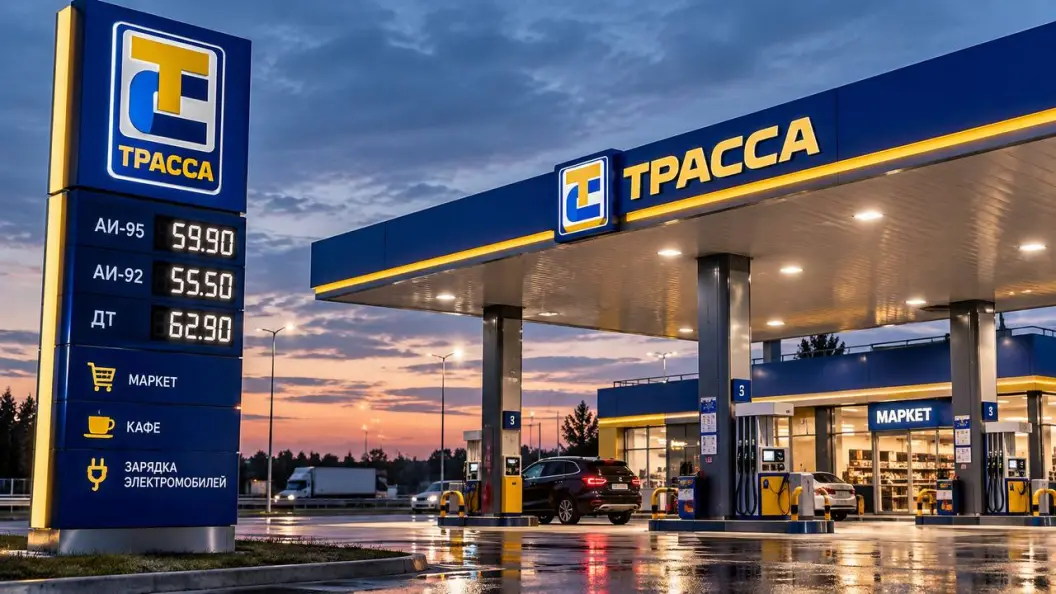
Для компании, которая уже находится в состоянии полного дефолта по публичному долгу, новое взыскание в 4,3 млрд рублей становится ещё одной гирей на тонущем балансе. Активы ЕвроТранса включают сеть из 57 автозаправочных комплексов под брендом «Трасса», сеть быстрых электрозарядных станций со 172 точками, нефтебазу и сопутствующую инфраструктуру. Однако претензий к этим активам становится всё больше, а очередь кредиторов растёт быстрее, чем компания способна расплачиваться.
Хроника падения: что происходило с начала сентября
Нынешнее взыскание удобнее всего понимать в контексте событий последних полутора месяцев, которые превратили финансовые трудности оператора в полномасштабный крах. Восстановление хронологии показывает, как стремительно рассыпалась компания.
В начале сентября разразилась уголовная часть истории: председатель совета директоров и основной акционер Игорь Мартышов вместе с тремя топ-менеджерами был заключён под стражу по делу о хищении топлива, которое поставлялось по госконтракту для служебного транспорта подмосковного главка МВД. Дело расследуется по статье о растрате в особо крупном размере, максимальное наказание по которой достигает десяти лет. Практически одновременно компания допустила фактический дефолт по всему массиву публичного долга: в состоянии дефолта оказались все выпуски её биржевых и зелёных облигаций.
Во второй половине сентября активизировались кредиторы. С 24 по 26 сентября Сбербанк, банк «Россия» и компания «Альфамонолит» разместили на Федресурсе уведомления о намерении банкротить оператора, а 29 сентября Сбербанк и банк «Россия» повторили эти уведомления. 1 октября последовал новый удар: Савеловский суд арестовал почти 61% акций компании, принадлежавших Мартышову и трём руководителям, в рамках уголовного дела. Контроль над основным пакетом был заморожен.
Октябрь принёс эскалацию в банкротной плоскости. 12 октября Сбербанк официально подал в Арбитражный суд Московской области иск о признании ЕвроТранса банкротом, и суд назначил проверку обоснованности этого заявления на 12 ноября. А 15 октября к веренице проблем добавилось взыскание 4,3 млрд рублей в пользу «Зарубежнефти». Таким образом, всего за полтора месяца компания прошла путь от ареста руководства через полный дефолт и арест акций к иску о банкротстве и новым многомиллиардным взысканиям.
Куда движется ситуация и что ждёт держателей бумаг
Накопленный объём претензий к ЕвроТрансу выглядит неподъёмным. Ещё в начале года к компании были предъявлены судебные иски на сумму свыше 37 млрд рублей, и с тех пор эта сумма только росла. Новое взыскание в 4,3 млрд пополняет этот список, а иск Сбербанка о банкротстве, рассмотрение которого назначено на 12 ноября, с высокой вероятностью запустит формальную процедуру несостоятельности.
Ключевая развилка приближается именно к ноябрю. Если суд признает заявление Сбербанка обоснованным, начнётся банкротное производство, в рамках которого активы компании будут оцениваться и распределяться между кредиторами в установленной законом очерёдности. Здесь и кроется главная проблема для разных групп кредиторов. Банки с залоговым обеспечением и такие взыскатели, как «Зарубежнефть», с подтверждённым судебным решением занимают приоритетные позиции. Держатели необеспеченных облигаций, особенно розничные инвесторы, купившие народные выпуски ради высокого купона, оказываются в самом конце очереди, и шансы на возврат вложенного у них минимальны.
Отдельный фактор неопределённости вносит уголовное дело. Арест 61% акций и преследование руководства означают, что судьба активов компании зависит теперь от банкротной процедуры вкупе с исходом уголовного процесса, в рамках которого часть имущества может быть арестована или обращена в доход государства. Это дополнительно размывает перспективы кредиторов, поскольку к стандартной банкротной очереди добавляется неизвестность уголовного разбирательства. Для рынка облигаций вся эта история остаётся наглядным напоминанием: доходность, которая кажется слишком высокой, почти всегда отражает риск, способный реализоваться в полную потерю вложенного, а когда финансовый крах накладывается на уголовное дело, этот риск лишь усиливается.