Ставка стала частью демографической политики
С 1 октября 2026 года условия «Семейной ипотеки» заметно меняются. Минфин отказался от единой льготной ставки и связал стоимость кредита с количеством детей и регионом проживания семьи. Новые параметры распространяются на договоры, заключенные после этой даты, тогда как ранее программа в основном предусматривала ставку до 6% независимо от размера семьи. В самом ведомстве изменение объясняют усилением адресности:
Они будут зависеть от количества детей и региона проживания семьи. Это сделает “Семейную ипотеку” более адресной и демографически ориентированной программой.
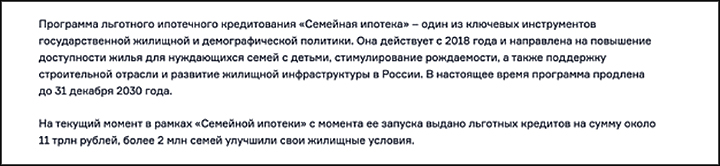
В Минфине рассматривают программу «Семейная ипотека» в качестве одного из ключевых инструментов государственной жилищной и демографической политики. Скриншот сайта minfin.gov.ru
В регионах, кроме Москвы, Петербурга, Московской и Ленинградской областей, семья с одним ребенком сможет получить до 6 млн рублей под 10%, с двумя детьми до 8 млн рублей под 8%. Для семьи с тремя детьми сохраняется ставка 6%, при четырех она снижается до 4%, при пяти и более до 2%, причем максимальный льготный кредит для трех и более детей составляет 10 млн рублей. Одно из обязательных условий состоит в том, что хотя бы один ребенок на момент заключения договора должен быть младше семи лет.
Для четырех наиболее дорогих регионов параметры выше. При одном ребенке ставка составит 12% с лимитом 12 млн рублей, при двух детях 10% и 15 млн рублей, при трех 8% и 18 млн рублей. Семьи с четырьмя детьми смогут получить до 18 млн рублей под 6%, с пятью и более детьми под 4%. Таким образом, новая система одновременно снижает стоимость ипотеки для крупных семей и повышает ее для семей с одним или двумя детьми, которые до 1 октября могли пользоваться единой ставкой 6%.
Такая конструкция напрямую связана с государственной демографической политикой. Указ о национальных целях предусматривает повышение суммарного коэффициента рождаемости до 1,6 к 2030 году и до 1,8 к 2036 году, причем отдельно установлен ориентир на ежегодный рост рождаемости третьих и последующих детей. Новая шкала ипотеки фактически переносит этот приоритет в механизм жилищной поддержки: наиболее существенное снижение ставки начинается после рождения третьего ребенка, а минимальные 2% доступны многодетным семьям с пятью и более детьми за пределами четырех столичных регионов.
При ставке 2% стоимость кредита оказывается ниже даже постоянной инфляционной цели Банка России в 4%. Фактическая годовая инфляция в августе составляла 6,3%, в связи с этим при сохранении роста цен выше 2% реальная процентная ставка по такому кредиту остается отрицательной. Масштаб субсидирования для наиболее крупных семей становится значительно выше, чем в прежней системе с единой ставкой.
Лимиты кредита отстают от стоимости жилья
Одновременно с процентными ставками Минфин изменил максимальный размер кредита, однако динамика цен на жилье показывает, насколько сильно изменилась покупательная способность этих сумм за последние годы. По данным Росстата, в IV квартале 2020 года средняя стоимость квадратного метра на первичном рынке России составляла около 79 тыс. рублей. Во II квартале 2026 года она достигла уже 222 тыс. рублей. За этот период средний метр в новостройке подорожал примерно в 2,8 раза.
Если сопоставить установленный для многодетных семей региональный лимит в 10 млн рублей со средней стоимостью квадратного метра, такая сумма сейчас соответствует примерно 45 кв. м жилья. В конце 2020 года те же 10 млн рублей соответствовали стоимости около 127 кв. м. Этот расчет не учитывает первоначальный взнос и собственные средства семьи, однако он показывает, как изменилась реальная емкость фиксированного кредитного лимита относительно стоимости новостроек.
Для семьи с одним ребенком региональный лимит в 6 млн рублей соответствует стоимости примерно 27 кв. м по среднему уровню цен во II квартале 2026 года, лимит в 8 млн рублей для семьи с двумя детьми примерно 36 кв. м. Максимальные 10 млн рублей для семей с тремя, четырьмя, пятью и более детьми увеличивают доступную сумму кредита, однако дальнейшее подорожание жилья будет постепенно сокращать количество квадратных метров, которое покрывает установленный предел.
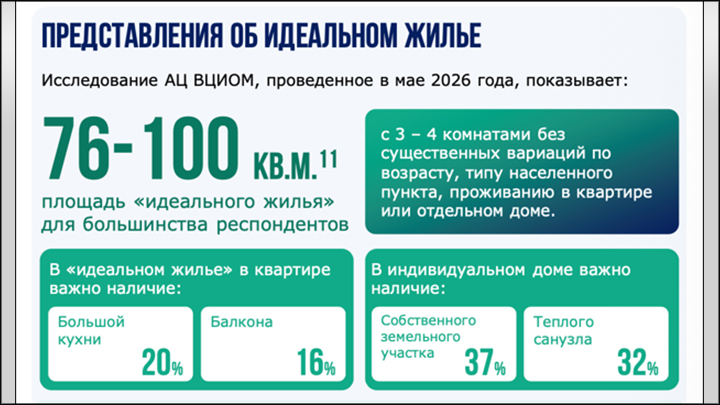
Весной этого года ВЦИОМ проводил исследование о соотношении жилищных условий и показателей рождаемости. В рамках опросов было выявлено, что для большинства респондентов площадь идеального жилья составляет от 76 до 100 кв.м. Скриншот сайта wciom.ru
При этом средний размер ипотечного кредита остается заметно ниже максимальных лимитов программы. По данным Банка России, в июле 2026 года средний ипотечный кредит составлял 4,3 млн рублей, а по договорам участия в долевом строительстве 5,6 млн рублей. Для многодетных семей более существенным становится размер приобретаемого жилья, поскольку увеличение числа членов домохозяйства повышает необходимую площадь.
Таким образом, дальнейшая эффективность новых лимитов будет зависеть в том числе от динамики стоимости квадратного метра. При сохранении фиксированной суммы кредита и дальнейшем росте цен фактический объем жилья, который можно профинансировать льготной ипотекой, будет сокращаться даже при низкой процентной ставке.
ИЖС сохранили отдельные условия
Отдельный порядок Минфин сохранил для индивидуального жилищного строительства. При строительстве или завершении частного дома, а также при покупке земельного участка с последующим возведением жилья ставка останется на уровне 6% независимо от числа детей и региона. На этот сегмент новая шкала от 2 до 12% не распространяется.
Для семей, которым требуется большая площадь, этот механизм сохраняет единые условия вне зависимости от места проживания. При этом сам рынок ИЖС уже занимает заметную долю ипотечного кредитования: например, региональная статистика Банка России показывает, что в отдельных областях на строительство и покупку индивидуального жилья приходится более 10% выдач.
Еще одно существенное изменение касается продолжительности государственной поддержки. Минфин установил максимальный срок субсидирования льготного кредита в 15 лет. В официальном сообщении при этом не раскрыто, какая ставка будет применяться после окончания этого периода, если сам ипотечный договор заключен на более длительный срок.
Для рынка это существенная деталь, поскольку фактические сроки ипотечных договоров часто превышают 15 лет. В июле 2026 года, например, средний срок кредита в Новгородской области составлял 22 года и 10 месяцев, в июне в Мурманской области 22 года и 9 месяцев. Общая статистика Банка России также фиксирует длительные сроки ипотечного кредитования, поскольку растягивание выплат позволяет снизить ежемесячную нагрузку при высоких ценах на недвижимость.
С момента запуска «Семейной ипотеки» в 2018 году банки выдали по программе около 11 трлн рублей, а льготными кредитами воспользовались более 2 млн семей. Новая конструкция меняет распределение государственной поддержки внутри этой группы: чем больше детей, тем ниже стоимость кредита, что соответствует установленной государством задаче увеличивать рождаемость третьих и последующих детей. Одновременно результат программы будет зависеть от соотношения кредитных лимитов со стоимостью семейного жилья и от условий обслуживания ипотеки после окончания 15-летнего периода субсидирования.