Слабый спрос расширил дисконт
В сентябре 2026 года доля квартир массового сегмента, которые застройщики Москвы и Подмосковья предлагали со скидкой, достигла 44%, следует из исследования агрегатора новостроек RedCat и девелопера LEGENDA. За год показатель вырос примерно на 8 п.п. Средний дисконт составил 14,6%, а наиболее распространенные предложения при полной оплате находятся в диапазоне 15–20%. По отдельным лотам скидка достигает 37–40%. Масштаб таких предложений не означает сопоставимого снижения цен всего рынка, поскольку специальные условия обычно распространяются на ограниченный набор квартир и зависят от способа оплаты.
Расширение скидочных программ совпало с резким ослаблением спроса в Москве. По данным Аналитического центра Москвы, основанным на статистике Росреестра, за январь — август в столице зарегистрировали 33,3 тыс. договоров участия в долевом строительстве жилья, что на 34,4% меньше, чем годом ранее. В августе количество таких договоров составило 3,7 тыс. и оказалось ниже прошлогоднего уровня на 43,9%. Число покупок жилья с использованием ипотеки за восемь месяцев сократилось на 20%.
В массовом сегменте столицы падение оказалось еще сильнее. «Метриум» насчитал в августе около 0,9 тыс. сделок по ДДУ, на 59% меньше, чем годом ранее, хотя средневзвешенная цена квадратного метра за тот же период выросла на 17%, до 426,6 тыс. рублей. В Московской области квадратный метр в новостройках в августе стоил в среднем 228,7 тыс. рублей, что на 15% выше прошлогоднего уровня, тогда как количество сделок снизилось на 3%. Получается, что снижение покупательской активности проходило без сопоставимой коррекции цен предложения.
В сентябре Московский регион получил кратковременное оживление: было зарегистрировано 10,7 тыс. сделок в новостройках, на 46% больше августовского результата. Рост пришелся на последний месяц перед изменением условий «Семейной ипотеки» с 1 октября. При этом более широкий тренд остается слабым: по данным ДОМ.РФ, продажи московских новостроек в сентябре были на 27% ниже прошлогодних. Активность покупателей перед пересмотром льготной программы дополнительно показывает, насколько рынок зависит от условий ипотечного кредитования.
Семейная ипотека перестала компенсировать рост цен
В течение 2026 года условия основной льготной программы для покупателей новостроек последовательно ужесточались. С 1 февраля супруги обязаны выступать созаемщиками, а один льготный кредит закрепляется за семьей. Возможность оформить отдельную семейную ипотеку на каждого из супругов была исключена. Реакция рынка проявилась сразу: в феврале выдачи ипотечных кредитов по программам господдержки сократились почти вдвое, до 174,1 млрд рублей против 347,9 млрд рублей в январе.
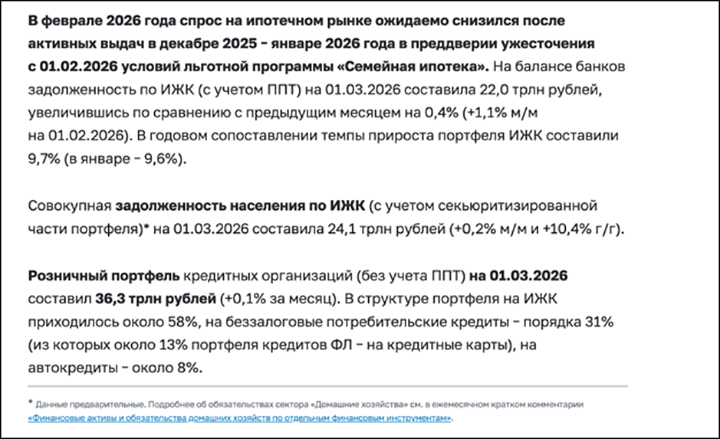
Данные Банка России показывают резкое охлаждение ипотечного спроса в феврале 2026 года после повышенных выдач перед ужесточением условий «Семейной ипотеки». Такая динамика подтверждает высокую зависимость спроса на новостройки от параметров льготного кредитования. Скриншот сайта cbr.ru
Летом рынок снова продемонстрировал высокую чувствительность к параметрам господдержки. В июне, когда покупатели ожидали очередного изменения «Семейной ипотеки», выдачи субсидируемых кредитов почти удвоились и достигли 320,5 млрд рублей. После переноса решения об изменении условий на осень в июле показатель снизился на 41,3%, до 188,2 млрд рублей. Динамика ипотечных выдач в течение нескольких месяцев фактически следовала за календарем изменений программы.
С 1 октября условия стали более адресными. В Москве, Московской области, Санкт-Петербурге и Ленинградской области ставка теперь зависит от количества детей и составляет от 4 до 12% годовых. Для семьи с одним ребенком младше семи лет ставка в столичном регионе установлена на уровне 12% при максимальной сумме кредита 12 млн рублей, для семьи с двумя детьми, где хотя бы одному ребенку нет семи лет, ставка составляет 10%, а лимит кредита увеличен до 15 млн рублей. Банк России отдельно напомнил:
С 1 октября кредиты по программе „Семейная ипотека“ по-прежнему могут предоставляться на длительный срок, однако период государственного субсидирования ставки теперь ограничен 15 годами.
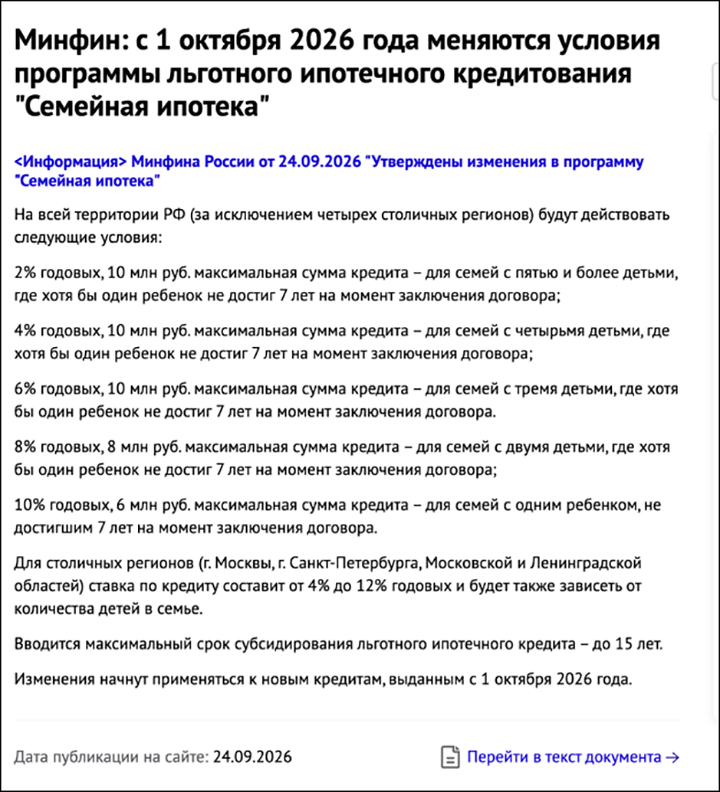
Новые условия «Семейной ипотеки», которые Минфин установил с 1 октября 2026 года, включая дифференциацию ставок по числу детей и ограничение срока субсидирования 15 годами. Скриншот сайта consultant.ru
Изменение ставки заметно влияет на ежемесячный платеж. При кредите 12 млн рублей на 20 лет платеж при 6% составляет около 86 тыс. рублей в месяц, а при 12% приближается к 132 тыс. рублей. Разница превышает 46 тыс. рублей ежемесячно. Для покупателей, которые не подходят под льготную программу, ситуация остается еще жестче: средневзвешенная ставка по рыночной ипотеке в августе достигла 18% годовых. Такая стоимость кредита повышает требования к собственным средствам семьи и сокращает доступный бюджет покупки.
Одновременно жилье продолжает дорожать. По данным Банка России, в августе средняя цена фактической сделки на первичном рынке Москвы составляла 418,3 тыс. рублей за кв. м, на вторичном рынке 367,1 тыс. рублей. В Московской области показатели достигали соответственно 229,1 тыс. и 171,6 тыс. рублей. Банк России оценивал разрыв между сопоставимыми новостройками и относительно новым вторичным жильем к началу 2026 года примерно в 9%, а с учетом расходов на ремонт вторичного объекта показатель доходил до 18%. Регулятор также отмечал, что льготная «Семейная ипотека» относится к факторам, которые поддерживали ценовой разрыв между двумя сегментами.
Застройщики начали уступать покупателю
Рост цен на квартиры при снижении доступности льготного кредита сузил число семей, способных совершить покупку по прежней стоимости. Для девелоперов слабые продажи имеют прямое финансовое значение, поскольку скорость реализации квартир определяет объем средств на счетах эскроу и стоимость проектного финансирования. Чем медленнее наполняются эскроу-счета, тем дольше застройщик обслуживает более дорогой банковский долг.
Накопление непроданных площадей уже отражается в отраслевой статистике. В августе соотношение распроданности строящегося жилья и его строительной готовности по стране снизилось до 68%, минимального значения с начала публикации показателя ДОМ.РФ в 2020 году. В сентябре показатель восстановился до 70%, однако расчетный срок реализации непроданного строящегося жилья остался на уровне 3,2 года.
При таких условиях скидка позволяет девелоперу уменьшить фактическую цену сделки, сохраняя основной прайс проекта. Для покупателя экономический эффект уже сопоставим с крупной частью первоначального взноса: дисконт 15% с квартиры стоимостью 20 млн рублей уменьшает цену на 3 млн рублей, скидка 20% снижает ее на 4 млн рублей. Именно такие предложения становятся способом вернуть в отдел продаж клиентов, для которых сочетание высокой стоимости квадратного метра и нового ипотечного платежа оказалось недоступным.
Широкое распространение скидок показывает, что заявленная цена в части проектов перестала обеспечивать прежний темп реализации. При этом полноценного снижения стоимости квадратного метра рынок пока не пережил: в массовом сегменте Москвы цены за год выросли на 17%, в Московской области на 15%, а корректировка происходит преимущественно через ограниченные акции и индивидуальные условия покупки. Застройщики фактически начали уступать в цене сделки раньше, чем статистика средних цен показала разворот.
Первые месяцы работы обновленной «Семейной ипотеки» покажут устойчивость сентябрьского спроса. Если количество сделок снова окажется существенно ниже прошлогодних значений, высокая доля квартир с дисконтом сохранит экономическое объяснение, поскольку девелоперам необходимо поддерживать продажи и поступление денег на эскроу. Доля скидочных предложений на уровне 44% уже фиксирует изменение баланса на рынке: после продолжительного роста стоимости жилья застройщики все чаще корректируют фактическую цену, когда покупатель не готов оплачивать прежний уровень.