Запасы есть, но доступность стала проблемой
Глава Vitol Рассел Харди заявил на отраслевом форуме в Лондоне, что страны Запада практически исчерпали объемы нефти, которые можно было бы дальше использовать для компенсации перебоев с поставками. Похожую оценку дал глава Saudi Aramco Амин Насер, который назвал существующий запас прочности нефтяного рынка крайне небольшим после многомесячных нарушений поставок через Ормузский пролив.
Официальная расшифровка выступления Насера позволяет точнее понять смысл такого предупреждения. По его словам, перед началом нынешнего кризиса совокупные мировые запасы нефти составляли почти 10 млрд баррелей. За последующий период рынок потерял около 3 млрд баррелей валового предложения, а свыше 1 млрд баррелей выпавших объемов удалось компенсировать за счет накопленных запасов. Сейчас, по оценке Aramco, остается менее 6 млрд баррелей коммерческих запасов, причем «подавляющее большинство практически недоступно». В официальном тексте компании точная оценка в 10% не приводится, хотя именно такой показатель получил широкое распространение в сообщениях после выступления.
Эти цифры требуют осторожной интерпретации. Сравнивать исходные 10 млрд баррелей с нынешними менее чем 6 млрд как единый баланс некорректно, поскольку первая величина характеризует совокупные мировые запасы, тогда как вторая относится именно к коммерческим запасам. Кроме того, физическое наличие нефти еще не означает возможности оперативно отправить ее потребителю.
Часть запасов постоянно находится в трубопроводах, резервуарах нефтеперерабатывающих предприятий и терминалах, поскольку инфраструктура не может работать с полностью опустошенными емкостями. Дополнительные ограничения создает география: нефть может находиться в регионе, из которого ее невозможно быстро доставить на рынок, столкнувшийся с дефицитом. В результате несколько миллиардов баррелей на бумаге действительно могут обеспечивать значительно меньший объем оперативного предложения.
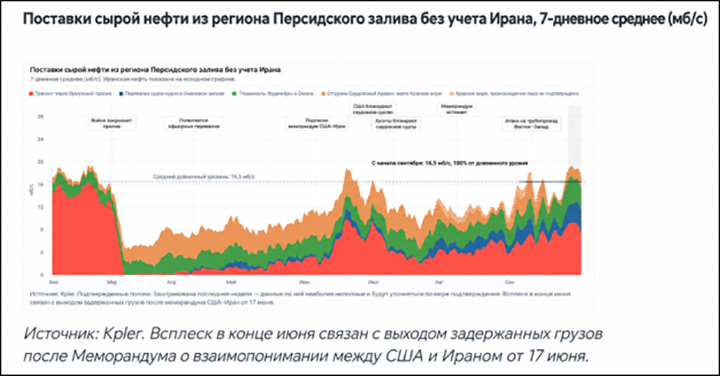
Поставки нефти из стран Персидского залива без учета Ирана к сентябрю вернулись примерно к довоенному уровню в 16,5 млн баррелей в сутки, хотя структура маршрутов заметно изменилась. Скриншот сайта kpler.com
При этом утверждение о фактическом исчезновении запасов нельзя понимать буквально. По данным Управления энергетической информации США, на 2 октября коммерческие запасы сырой нефти в стране составляли 424,1 млн баррелей, а Стратегический нефтяной резерв содержал еще почти 283 млн баррелей. Общий объем нефти и нефтепродуктов вместе со стратегическим резервом превышал 1,52 млрд баррелей. Эти объемы не означают, что весь запас можно одномоментно вывести на рынок, однако они показывают разницу между отсутствием физической нефти и сокращением доступного резерва для экстренного использования.
Потоки восстанавливаются другими маршрутами
Дополнительную неопределенность создает ситуация с экспортом Ближнего Востока. Если смотреть только на нарушения движения через Ормузский пролив, предложение остается значительно ниже привычного уровня. Однако данные о совокупных поставках из региона дают другую картину.
По расчетам Kpler, с 1 по 28 сентября страны Персидского залива без учета Ирана экспортировали не менее 16,5 млн баррелей сырой нефти в сутки. Этот показатель соответствует среднему уровню до начала военного кризиса. Основное изменение произошло в логистике: до конфликта через Ормуз проходило около 83% регионального экспорта, тогда как в сентябре примерно 40% поставок уже отправлялись в обход пролива по трубопроводным и альтернативным морским маршрутам.
Восстановление физических объемов снижает вероятность немедленного дефицита сырой нефти, однако нынешняя система поставок требует значительно более сложной логистики. Kpler фиксирует активное использование трубопроводов Саудовской Аравии и ОАЭ, а значительная часть нефти, проходящей через Ормуз, перегружается с судна на судно у Фуджейры и Сохара. Такие операции позволяют поддерживать экспорт, хотя увеличивают нагрузку на танкерный флот и делают стоимость перевозки более чувствительной к новым атакам.
Эта картина объясняет, почему рост экспорта и заявления о сокращении запасов могут одновременно соответствовать фактическому состоянию рынка. Сейчас Ближний Восток способен отправлять объемы, близкие к прежним, поскольку производители перестроили маршруты. При этом значительная часть прежнего страхового запаса уже использована, а резерв свободной логистической мощности стал меньше.
Статистика Международного энергетического агентства также подтверждает сокращение мирового буфера, хотя динамика различается по регионам. В августе наблюдаемые мировые запасы нефти уменьшились еще на 95 млн баррелей, а совокупное снижение с февраля достигло 507 млн. При этом в странах Организации экономического сотрудничества и развития запасы за август выросли на 23 млн баррелей, поскольку увеличение коммерческих резервов оказалось больше сокращения государственных запасов на 19 млн. Одновременное падение мирового показателя и рост в части западных стран показывает, насколько неоднородно распределена нефть между рынками.
Запас прочности действительно стал меньше
Доступные данные подтверждают саму проблему, на которую указывают руководители Vitol и Saudi Aramco. За несколько месяцев были использованы сотни миллионов баррелей накопленных резервов, перебои на Ближнем Востоке сохраняются, а значительная часть поставок теперь зависит от обходных маршрутов и дополнительных операций с танкерами.
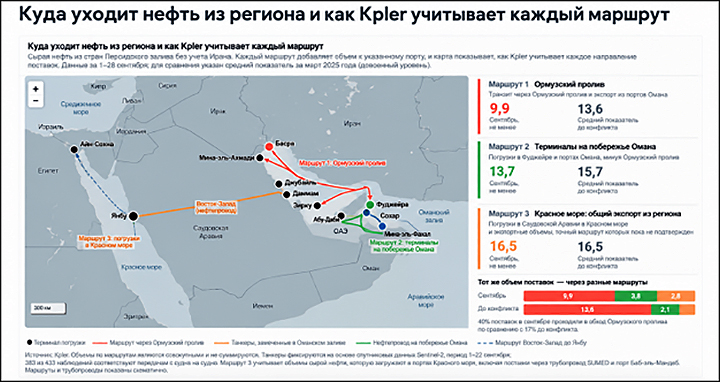
Маршруты экспорта нефти из Персидского залива показывают, что значительная часть поставок в сентябре шла в обход Ормузского пролива через Оман и Красное море. Данные Kpler помогают объяснить, почему совокупный экспорт региона мог восстановиться до довоенного уровня даже при сохраняющихся ограничениях на ключевом морском маршруте. Скриншот сайта kpler.com
При этом утверждение о практически полном исчерпании мировых запасов слишком широко описывает ситуацию. Физические запасы нефти остаются значительными, а в отдельных странах их объем пока позволяет поддерживать стабильную работу рынка. Ограничение связано с тем, какая часть этих резервов может быть быстро высвобождена без нарушения работы нефтепроводов, НПЗ и логистической инфраструктуры.
Еще меньше оснований для вывода о неизбежном дефиците дает сентябрьская статистика экспорта Персидского залива. Поставки без учета Ирана уже приблизились к довоенному уровню, что показывает способность производителей адаптироваться к нарушениям в Ормузском проливе. Одновременно восстановление объемов пока не означает восстановления прежней надежности транспортной системы.
В результате нефтяной рынок входит в зиму с гораздо меньшим резервом устойчивости, чем до кризиса. Если текущие экспортные потоки сохранятся, сокращение запасов само по себе не обязательно приведет к физическому дефициту. Новое серьезное нарушение поставок будет происходить уже при существенно меньшем объеме доступных резервов, что повышает чувствительность цен к каждому новому сбою.
Именно размер доступного буфера, а не совокупное число баррелей в мировых хранилищах, сейчас становится главным показателем состояния рынка. Данные Aramco подтверждают его резкое сокращение, статистика Kpler показывает восстановление части предложения, а официальные данные по запасам отдельных стран не подтверждают буквальное исчезновение нефти из резервов. На текущем этапе фактическая ситуация остается между этими оценками, поскольку поставки восстанавливаются быстрее, чем прежний запас устойчивости нефтяной системы.